Tienes tarjeta de residente, RFC y CURP en regla, abres la app de una casa de bolsa para invertir en la BMV como extranjero y el sistema te rechaza sin una sola explicación. La conclusión que sacas, que los extranjeros no pueden invertir en México, es la equivocada, y de ella nacen casi todos los errores de esta guía. La norma que revisa la casa para abrirte contrato con tarjeta de residente es, casi punto por punto, la misma que se aplica a un mexicano; lo que cambia de una casa a otra es su política interna, y esa no está escrita en ninguna ley. Estos son los tres errores que más atoran a quien quiere invertir desde aquí, y cómo evitarlos.
Error 1: Creer que si la casa de bolsa te rechaza, un extranjero no puede invertir en la BMV
Este es el error que cierra la puerta antes de tiempo. Casi nadie lo comete por descuido: lo comete porque la respuesta de la app suena a veredicto.
Lo que pide la norma si tienes tarjeta de residente
El rechazo desde la app es el momento en que la mayoría se rinde, y es justo ahí donde conviene detenerse. Según Grupo BMV, cualquier persona física o persona moral, de nacionalidad mexicana o extranjera, puede invertir en los valores listados en la Bolsa, ya sean de capitales o de deuda. No compras en la bolsa de forma directa: entras siempre por un contrato de intermediación con una casa de bolsa mexicana, y es esa casa quien te pide los documentos y decide si te abre. La ley abre la puerta; la casa es quien la atiende, y no todas la atienden igual.
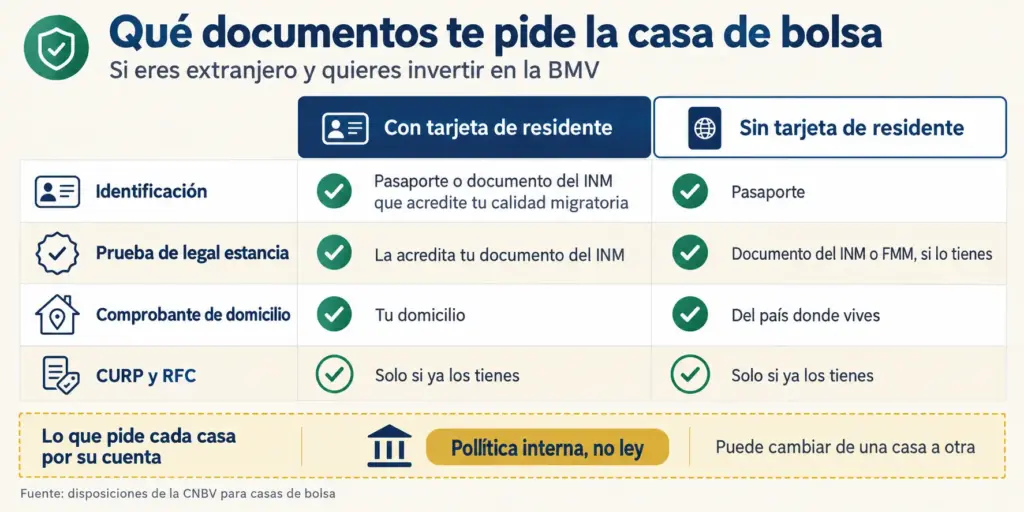
Si eres residente temporal o permanente, las disposiciones de la CNBV para casas de bolsa (identificación de clientes) te tratan, en lo esencial, como a un mexicano. La casa integra tu expediente con nombre, fecha y país de nacimiento, nacionalidad, ocupación, domicilio, teléfono y correo, y acepta como identificación tu pasaporte o la documentación del INM que acredite tu calidad migratoria. La CURP y el RFC aparecen en la norma solo «cuando disponga de ellos», así que no son condición para abrir contrato. Si la casa te los exige, esa exigencia es suya, y saberlo evita que leas un «no» de la casa como un «no» de la ley.
Aun así, conviene llegar con ambos, porque una casa que los pide te manda a tramitarlos antes de seguir y ahí se van semanas. Si todavía no tienes la clave, aquí está cómo se tramita la CURP de un residente temporal, y si lo que falta es el registro fiscal, esto explica el RFC para un residente temporal y qué te pide el SAT.
Lo que pide si todavía no la tienes (o no vives aquí)
Imagina que llegaste como visitante con tu FMM, o que vives en otro país y quieres invertir en pesos desde allá. La misma disposición contempla este caso por separado. Para un extranjero sin condición de residente temporal ni permanente, la casa debe pedirte copia de tu pasaporte, el documento del INM que acredite tu internación o legal estancia, si cuentas con él (la FMM es el ejemplo típico), un comprobante de domicilio en tu lugar de residencia y una declaración sobre quién es el propietario real de los recursos.
La diferencia de fondo con el residente es el domicilio. Con tarjeta, la casa da por buena tu dirección en México; sin ella, el comprobante que cuenta es el del país donde vives, y ahí se traba quien rentó por una plataforma temporal y no tiene ningún recibo a su nombre. En la práctica, muchas casas abren a un extranjero sin tarjeta solo de forma manual y con un asesor, no desde la app. Eso retrasa el trámite, pero no lo cierra.
Lo que más atora estas aperturas no es la norma ni el INM, sino el comprobante de domicilio a tu nombre.
Lo que pide cada casa por su cuenta, y cómo insistir sin perder semanas
Aquí empieza lo que no está en ninguna norma. Quienes han pasado por esto cuentan que la app de una de las casas más grandes está programada para aceptar solo a mexicanos, y que a los extranjeros se les abre el contrato a mano, con un asesor que recibe los documentos, los imprime, los firma el cliente y los devuelve. Otro caso frecuente: la CURP de quien nació fuera de México lleva «NE» (nacido en el extranjero) en la clave de entidad, y algunos sistemas automáticos la rechazan, mientras que en otra casa el mismo expediente se abre sin tanto lío.
También hay casas que piden un monto mínimo de entrada, firma presencial, un cuestionario de perfil de inversionista o preguntas sobre el origen de tus recursos. En la disposición de identificación que revisamos, nada de eso figura como requisito legal.
Con esa diferencia clara, el movimiento es práctico. Antes de escribir, ten listos tu pasaporte, tu documento del INM y un comprobante de domicilio a tu nombre; pide desde el primer correo la apertura manual con asesor, y si una casa te dice que «las políticas no lo permiten», prueba con otra antes de dar el asunto por cerrado. Casi siempre se abre primero la cuenta de banco en México desde la que fondeas la inversión, así que conviene resolverla en paralelo.
Tip del abogado: Cuando escribas a una casa, di en la primera línea tu condición de estancia y que quieres apertura manual. Un correo que ya trae el expediente completo y la ruta elegida se atiende; uno que dice «quiero invertir, ¿qué necesito?» suele recibir la respuesta de la app.
Conviene insistir con otra casa si:
- Te rechazaron en la app sin un motivo por escrito.
- Tienes pasaporte, documento del INM vigente y un comprobante de domicilio a tu nombre.
- Tu estancia en México está en regla.
No conviene seguir insistiendo si:
- Tu documentación migratoria está vencida o sin constancia de trámite. La casa te pide documentación vigente y una inversión no regulariza una estancia, así que primero se arregla la estancia.
- La única respuesta que recibes es la de la app, sin haber pedido la vía manual.
Si ninguna casa mexicana te abre, hay quien recurre a un broker internacional. Es otra jurisdicción fiscal y de reporte, así que esa decisión ya se lleva de la mano de un contador.
Para quien prefiere no aprender estos detalles por ensayo y error, agendar una consulta con el bufete toma un rato y deja claro, antes de escribirle a una casa de bolsa, qué documento de tu expediente migratorio es el que va a pesar en cada paso.
Error 2: Confundir tu tarjeta de residente con tu residencia fiscal
Este error aparece cuando vendes. Quien tiene tarjeta de residente da por hecho que ya es contribuyente mexicano para todo, y quien no la tiene da por hecho que no le debe nada a nadie. Ninguna de las dos premisas es cierta, y la factura cambia según cuál de las dos creas.
Tarjeta de residente y residencia fiscal no son lo mismo
La tarjeta de residente es migratoria: la expide el INM y dice cuánto tiempo puedes estar en el país. La residencia fiscal es del SAT, y se decide con otro criterio. Conforme a el artículo 9 del Código Fiscal de la Federación, eres residente fiscal en México si estableciste aquí tu casa habitación; si tienes casa también en otro país, lo eres si tu centro de intereses vitales está en México, por ejemplo cuando más del 50% de tus ingresos tiene fuente mexicana.
Puedes tener tarjeta sin ser residente fiscal, y puedes ser residente fiscal sin tarjeta. Lo que decide cuánto impuesto pagas es la residencia fiscal.
Por eso revisar tu situación ante el SAT es un paso aparte. Si ya tienes RFC, la constancia de situación fiscal es el documento que refleja cómo estás inscrito, y las obligaciones fiscales de un residente permanente explican qué se espera de ti una vez que el SAT te ve como residente. Suponer que la tarjeta lo resuelve todo es la forma más barata de equivocarte con el impuesto.
Si eres residente fiscal en México: el 10% y el 10%
Cuando vendes acciones o ETFs en el mercado local, es decir, la bolsa mexicana, el esquema fiscal es de 10% sobre la ganancia de capital, no sobre el monto de la venta, y es un pago definitivo. Así lo fija el artículo 129 de la Ley del Impuesto sobre la Renta, y la guía de PRODECON sobre acciones en bolsa (febrero de 2026) confirma que sigue vigente en 2026. Supón que compras en $100,000 y vendes en $130,000: la ganancia es de $30,000, menos comisiones, y el 10% son $3,000, no $13,000. Si pierdes, esa pérdida se compensa contra ganancias del mismo tipo.
La ganancia se determina por cada intermediario con el que operes. Si trabajas con dos casas de bolsa, conviene guardar los estados de cuenta de ambas, porque cada una lleva su propio registro. El impuesto se paga junto con la declaración anual, y aquí está quién debe presentar la declaración anual si eres extranjero. Los dividendos de sociedades mexicanas llevan una tasa adicional de 10% (artículo 140 de la misma ley), que retiene la empresa que paga: el dividendo te llega ya con ese descuento.
Tip del abogado: Antes de la primera venta, decide con tu contador de qué país eres residente fiscal este año. Averiguarlo después de vender es la manera más cara de enterarte de que la tasa no era la que creías.
Si no lo eres, o si eres estadounidense: lo que cambia y a quién preguntarle
Si no eres residente fiscal en México, el tratamiento es distinto y depende de tu país de residencia y de los convenios que haya entre ambos. Aquí no damos una tasa, porque cambia según tu país de residencia y una cifra a ojo te haría presupuestar mal. Es tema de un contador que conozca los dos lados. Para ver cómo funcionan los convenios y la constancia de residencia fiscal, lee cómo evitar la doble tributación como expatriado.
Si eres estadounidense, hay otro detalle: las casas de bolsa mexicanas deben identificar si un cliente nuevo tiene obligaciones fiscales en Estados Unidos, y esas cuentas pueden reportarse. No es motivo para no abrir, es motivo para declarar bien en casa. Y si vas a comprar valores de Estados Unidos a través del Sistema Internacional de Cotizaciones (acciones y ETFs de otros mercados, comprados desde México en pesos), pregunta de entrada por el W-8BEN, el formulario fiscal de ese país que reduce la retención sobre sus dividendos. Según quienes ya lo hicieron, en una casa se resuelve pronto y en otra se envía en papel y tarda meses.
Un error de residencia fiscal no se paga en un trámite rechazado: se paga en impuesto, y llega cuando el dinero ya se movió. Si tu caso mezcla estancia migratoria, ingresos en dos países y una cuenta de inversión, agendar una consulta para revisar tu situación antes de la primera operación cuesta mucho menos que corregirla después.
Error 3: Esperar que invertir en la BMV te dé residencia o te baste como solvencia
Hay un patrón que se repite: creer que invertir en México ayuda a regularizarte o sustituye el trámite de residencia. Ni lo uno ni lo otro. La casa de bolsa te pide tu documentación migratoria vigente, y la inversión no arregla una estancia vencida. Lo que sí puede hacer una cuenta de inversión es acreditar solvencia económica en un trámite concreto, y vale la pena saber en cuál.
Lo que una cuenta de inversión sí puede acreditar ante el consulado
Los montos migratorios se expresan en UMA, y con la UMA 2026 que publicó el INEGI ($117.31 diarios), vigente desde el 1 de febrero de 2026, se convierten así. Los Lineamientos de visas publicados en el DOF el 25 de julio de 2025 fijan, para la visa de residente temporal por solvencia, dos caminos:
- Comprobante de inversiones o cuentas bancarias con saldo promedio mensual equivalente a 11,460 días de UMA durante los últimos 12 meses, es decir, $1,344,372.60 con la UMA 2026.
- O ingresos mensuales libres de gravámenes mayores a 680 días de UMA durante 6 meses, es decir, $79,770.80.
Esto es una visa que se solicita en el consulado, no un trámite del INM. Y como el requisito habla de saldo promedio de 12 meses, un depósito grande hecho la semana anterior casi no mueve el promedio: el consulado ve el año completo, no el último mes. El texto dice «inversiones o cuentas bancarias» y no nombra a las casas de bolsa, así que cómo recibe el consulado un estado de cuenta de una casa de bolsa es algo que se confirma con él antes de armar el expediente. El camino completo está en el plan de residencia por solvencia.
Por qué comprar acciones no es la visa de inversionista
Aquí está la confusión más cara. El mismo Trámite 5 incluye el supuesto de inversionista, y su texto no habla de comprar acciones en bolsa. Pide un documento de la propia sociedad mexicana, como la escritura o una póliza, que pruebe que participas en su capital social con un monto efectivamente erogado mayor a 45,850 días de UMA, es decir, $5,378,663.50 con la UMA 2026. Es una participación en una empresa concreta, acreditada por esa empresa, no una posición en un portafolio.
Lo que describe la norma es otra cosa que el contrato con una casa de bolsa. Si lo que buscas es residencia por inversión, cómo obtener la visa de inversionistas explica el trámite que sí se llama así, y si tu idea es operar un negocio propio, abrir un negocio en México como extranjero te muestra cómo hacerlo sin perder tu estatus. Comprar acciones en la BMV puede ser una buena decisión financiera; como estrategia migratoria, el texto no la respalda.
Qué hacer con tu estado de cuenta antes de pedir la visa
Si piensas usar una cuenta de inversión para la solvencia, el orden importa. Primero pregunta al consulado, antes de acumular los 12 meses, qué estado de cuenta aceptan y con qué formato. Después, mantén el saldo estable y guarda los estados mensuales completos. Las claves de solvencia en el consulado detallan cómo se arma ese expediente desde el lado de quien lo recibe.
Una vez que entras con la visa, el reloj corre: tienes 30 días naturales para tramitar la tarjeta de residencia en el INM, y la ficha de la SRE sobre la visa de residente temporal lo recoge junto con los supuestos que contempla. La inversión no sustituye la tarjeta; la visa se canjea. Con la tarjeta en la mano, el siguiente paso natural es el cambio de residente temporal a permanente, y si lo que tienes son ahorros de retiro, la residencia permanente para jubilados sigue otro camino.
Tip del abogado: El consulado decide qué documentos acepta, no el artículo que lees ni la casa de bolsa. Pregunta qué estado de cuenta toma antes de empezar a contar los 12 meses, porque corregir el formato después no recupera el tiempo.
Conviene usar tu cuenta de inversión como comprobante si:
- Ya mantienes un saldo estable de forma natural durante 12 meses.
- El consulado confirmó cómo recibe el estado de cuenta de tu casa de bolsa.
- Tu objetivo es la visa de residente temporal por solvencia, no la de inversionista.
No conviene si:
- Piensas mover el dinero entre cuentas seguido, porque el promedio sube y baja contigo.
- Esperas que la inversión sustituya la visa o regularice una estancia vencida.
- Quieres la visa de inversionista, que se acredita con la sociedad, no con una posición en bolsa.
Lo que haces esta semana antes de escribirle a una casa de bolsa
Si te quedas con tres cosas: un «no» de la casa casi nunca es un «no» de la ley, así que prueba otra casa y pide la apertura manual; tu tarjeta de residente no decide el impuesto, lo decide tu residencia fiscal; e invertir no te da residencia, solo puede acreditar solvencia en la visa que se tramita en consulado.
El paso que puedes dar hoy es reunir tu pasaporte, tu documento del INM y un comprobante de domicilio a tu nombre antes de escribir, y pedir desde el primer correo la apertura manual con asesor. Con eso, una casa que sí abre extranjeros te responde con el expediente en la mano.
Hacerlo solo es viable si tu estancia está en regla y tu situación fiscal es sencilla. Si tu estancia está vencida o en trámite, si dudas entre tu tarjeta y tu residencia fiscal, o si piensas usar tu inversión como comprobante para una visa de residente temporal, agenda una consulta con el bufete para revisar tu caso antes de mover un solo peso: fijar el orden de los pasos cuesta menos que repetir alguno.
Preguntas Frecuentes
P1¿Puede un extranjero invertir en la Bolsa Mexicana de Valores?
Sí, cualquier persona física o moral, mexicana o extranjera, puede invertir en los valores listados en la BMV. La ley no pide residencia. Siempre se hace a través de un contrato con una casa de bolsa, que es quien te pide los documentos.
P2¿Necesito CURP y RFC para abrir el contrato si soy extranjero?
La norma de las casas de bolsa los pide solo «cuando disponga de ellos», así que no son condición para abrir contrato. Algunas casas los exigen por política interna. Si te los piden y no los tienes, tramítalos o prueba con otra casa que abra manual.
P3¿Puedo abrir un contrato con una casa de bolsa si no tengo tarjeta de residente?
Sí, un extranjero sin tarjeta de residente puede abrir contrato con una casa de bolsa si presenta pasaporte, prueba de legal estancia (como la FMM) y comprobante de domicilio del país donde vive. La norma suma una declaración sobre el propietario real. Muchas casas lo hacen de forma manual, con asesor, y no desde la app.
P4¿Cuánto pago de impuestos por invertir en la bolsa si vivo en México?
Si eres residente fiscal en México, pagas 10% sobre la ganancia al vender y 10% adicional sobre dividendos de sociedades mexicanas, retenido por la empresa. Si no eres residente fiscal, el tratamiento es distinto y depende de tu país y de los convenios.
P5¿Me sirve una inversión en la BMV para sacar la residencia?
Invertir en la BMV no te da residencia, pero una cuenta de inversión puede acreditar solvencia en la visa de residente temporal que se tramita en el consulado, con saldo promedio de 12 meses. Lo recoge el plan de residencia por solvencia.
Aviso legal: La información de este artículo es orientativa y se basa en la Ley de Migración, su Reglamento y las prácticas vigentes del INM al momento de su publicación. Cada caso migratorio tiene particularidades que pueden cambiar el resultado. Esta guía no sustituye la asesoría legal personalizada de un abogado migratorio. Si tu situación es delicada o urgente, agenda una consulta para evaluar tu caso específico.