Sacaste tu tarjeta de residente permanente, la guardaste en la cartera y diste por hecho que ya eres residente de México para todo, aunque ante el SAT esa tarjeta no decide nada: el artículo que define quién es residente fiscal ni siquiera la menciona. Mientras tanto, tu pensión, tu renta o tu salario remoto pueden estar mirando a dos países a la vez. El tropiezo casi siempre viene de un número de días que alguien repitió con aplomo (183, a veces 330) y que el Código Fiscal no contiene; para evitar la doble tributación como expatriado necesitas cuatro respuestas: quién te considera residente, qué decide el convenio cuando dos países te reclaman, cómo se grava cada tipo de ingreso y qué papel lo demuestra. Esto tiene solución, y la solución es un trámite, no un truco.
Evitar la doble tributación empieza por entender cuándo ocurre de verdad
Casi todas las dudas sobre este tema llegan con un porcentaje clavado en la cabeza. Alguien oyó que «el SAT se queda con el 25 %» o que «a los extranjeros les retienen el 30 %», y no sabe a qué ingreso pertenece ese número ni a quién se le aplica. Antes de hablar de soluciones conviene separar dos cosas que se mezclan todo el tiempo: que dos países quieran cobrar impuesto sobre el mismo dinero, y que México le retenga a un no residente por un ingreso que se generó aquí.
La primera es doble tributación de verdad y se resuelve con un convenio. La segunda es el funcionamiento normal del sistema, tiene sus propias tasas y se discute de otra manera.
Dos países, un mismo ingreso
La doble imposición aparece cuando dos países tienen un título legítimo para gravar el mismo peso. Uno lo reclama porque ahí vives: el país de residencia suele mirar tus ingresos mundiales, todo lo que ganas venga de donde venga; el otro, porque ahí se generó el ingreso, y es el país de la fuente (la fuente de riqueza, en lenguaje del SAT). Un jubilado estadounidense que vive en Querétaro y cobra una pensión privada de su antiguo empleador está justo en ese cruce, porque Estados Unidos ve un pago que sale de su territorio y México ve a alguien que tiene aquí su casa. Sin reglas de reparto, los dos cobrarían completo y el jubilado pagaría dos veces por el mismo cheque.
Lo que dispara el problema en la práctica casi nunca es exótico: una pensión del país de origen, la renta de un departamento (en México o fuera), dividendos e intereses de una cuenta de inversión, el salario de un empleador extranjero o los honorarios de un cliente de otro país. Por eso mudarte a México con tarjeta de residente suele abrir una conversación con el SAT que mucha gente no esperaba, y que conviene entender junto con las obligaciones fiscales que acompañan a la residencia permanente. La tarjeta no te hace residente fiscal, pero te pone a vivir en un país que puede considerarte uno.
País de la fuente y país de residencia: quién cobra primero
Para eso existe el convenio para evitar la doble imposición (el CDI, o tratado fiscal) que México firma con cada país. Un convenio no borra el impuesto: decide, ingreso por ingreso, qué país tiene el derecho primario a cobrar y cuál descuenta lo ya pagado. En el convenio entre México y Estados Unidos, por ejemplo, la pensión privada por un empleo pasado solo se grava en el país donde reside quien la cobra, mientras que el Social Security solo se grava en el país que lo paga. Con los dividendos el reparto es distinto: el país de la fuente puede retener hasta un 10 % y el país de residencia grava el resto, descontando esa retención.
La lógica es sencilla: cada país conserva una rebanada razonable y nadie castiga al contribuyente por haber cruzado una frontera. La consecuencia de no usar el convenio también es concreta. Si nadie lo aplica, pagas la tasa completa en la fuente y la tasa completa en tu residencia, y recuperar la diferencia ya no es automático: se convierte en una solicitud de devolución que tú tienes que armar y sostener con documentos.
Lo que parece doble tributación y no lo es
Una retención a un no residente por un ingreso con fuente en México no es un castigo extra: si vives en Canadá y rentas tu casa de San Miguel a una empresa mexicana, México cobra porque el inmueble está aquí, y lo hace reteniendo (más abajo verás de dónde sale cada tasa). El otro malentendido frecuente es el del ciudadano estadounidense: declara a Estados Unidos siempre, por ser ciudadano, viva donde viva. Eso no cancela que México lo considere residente fiscal si su casa y su vida están aquí, y en ese caso también le toca la declaración anual del SAT para extranjeros, aunque ya declare en su país.
El orden de lo que sigue no es casual: primero se resuelve quién eres fiscalmente, porque todo lo demás depende de esa respuesta. Después, qué dice el convenio cuando dos países te reclaman a la vez. Luego, cómo se trata tu tipo de ingreso. Y al final, el papel que lo demuestra ante el SAT, ante tu país o ante quien te paga.
Lo que viene es técnico, pero se puede seguir con calma y un lápiz. Si prefieres no aprender el artículo 9 del Código Fiscal y el convenio de tu país por tu cuenta, una consulta con el despacho sirve para poner sobre la mesa cómo se cruzan tu condición migratoria y tu situación fiscal, y para saber qué documento te falta antes de que un retenedor o el SAT te lo pidan.
Tu tarjeta del INM no decide dónde eres residente fiscal
Hay dos razonamientos que se repiten con una seguridad que asusta, y el primero es el del jubilado que obtiene la residencia permanente y concluye que «ya es residente de México», así que todo lo fiscal quedó resuelto de paso. El segundo es el de quien pasa «menos de 183 días» en el país y cree que con eso está a salvo de ser residente fiscal. Los dos parecen sensatos y los dos trabajan con una regla que el Código Fiscal de la Federación no contiene. El primero confunde el permiso para vivir aquí con el lugar donde está tu vida económica; el segundo importa un número de un tratado y lo convierte en definición.
Lo que el Código Fiscal sí pregunta: casa y centro de intereses vitales
El artículo 9 del Código Fiscal de la Federación (fracción I, inciso a, texto vigente con la reforma publicada en el DOF el 9 de abril de 2026) dice que es residente en México la persona física que establece aquí su casa habitación. En ese artículo no aparece la tarjeta del INM, ni el tipo de condición de estancia, ni un número de días, por una razón práctica: la ley busca un vínculo objetivo y comprobable, y dónde vives se puede verificar. La tarjeta, en cambio, acredita que tienes permiso para vivir aquí por alguna de las tres vías para obtener la residencia permanente, que es un asunto del INM. Por eso puedes ser residente permanente sin ser residente fiscal, y también al revés.
Cuando tienes casa en México y también en otro país, el Código desempata con el centro de intereses vitales, y lo concreta en dos preguntas. Si más del 50 % de tus ingresos del año calendario tienen fuente de riqueza en México, tu centro está aquí; si el centro principal de tus actividades profesionales está en México, también. Compara dos perfiles con casa en ambos lados: el jubilado que vive de una pensión estadounidense contesta la primera pregunta hacia fuera, mientras que quien trabaja a distancia todo el año desde su escritorio en Querétaro puede contestar la segunda hacia dentro, sin importar quién le paga. La respuesta depende de hechos que puedes documentar, y ahí está la ventaja.
Los tres contadores de días (y por qué ninguno es la regla mexicana)
La confusión viene de que existen tres conteos distintos y cada uno sirve para algo diferente. El de 183 días vive en los convenios: en el de México con Estados Unidos aparece en el artículo 15, sobre sueldos, y dice que el salario de un residente de un país por trabajo hecho en el otro solo se grava en su país de residencia si no pasa más de 183 días en el otro en un periodo de 12 meses, si quien le paga no es residente de ese otro país y si el sueldo no lo absorbe un establecimiento permanente allí. Es una regla para repartir quién cobra un sueldo. No define quién es residente.
| Contador | Dónde está | Para qué sirve | Qué NO decide |
|---|---|---|---|
| 183 días en 12 meses | Convenios (México–EE. UU., Art. 15) | Repartir el impuesto de sueldos por trabajo temporal en el otro país | Tu residencia fiscal en México |
| 330 días completos en 12 meses | IRS, prueba de presencia física | Excluir del impuesto de EE. UU. ingresos del trabajo ganados fuera | Nada del lado mexicano |
| Ningún número | CFF, Art. 9 | Definir residencia por casa habitación y centro de intereses vitales | Es la regla mexicana |
El de 330 días es estadounidense: la prueba de presencia física del IRS pide 330 días completos en un país extranjero dentro de 12 meses consecutivos (no tienen que ser seguidos, y cada día completo va de medianoche a medianoche) para excluir ciertos ingresos del trabajo. Y el tercero es ninguno, que es el del Código mexicano. La consecuencia de mezclarlos es real en las dos direcciones: quien pasa 190 días fuera pero conserva su única casa en Querétaro sigue siendo residente en México, y quien pasa poco tiempo aquí con casa en dos países puede no serlo.
Tip del abogado: Si alguien te da un número de días como regla de residencia fiscal en México, pídele el artículo. Si no te cita el 9 del Código Fiscal y no te pregunta por tu casa, tus ingresos y tu actividad, está pensando en el convenio, en el IRS o en otro país.
Irte de México también tiene un trámite
El mismo artículo 9 cierra con una regla que casi nadie conoce hasta que le pesa. Quien deja de ser residente en México debe presentar un aviso de cambio de residencia a más tardar dentro de los 15 días inmediatos anteriores al cambio, y si omite ese aviso no pierde la condición de residente. Dicho en simple: irte sin avisar no te «desresidencia». La regla existe porque el SAT no puede adivinar cuándo te mudaste: el aviso es la forma de dejar constancia.
La consecuencia práctica aparece meses después. Te regresas a tu país, conservas el departamento de Querétaro rentado y das por hecho que ahora eres un no residente con una retención sencilla sobre la renta. Para el SAT, sin aviso, sigues siendo residente, con todo lo que eso implica. Si estás por mudarte, calendariza ese aviso con la misma seriedad que la mudanza.
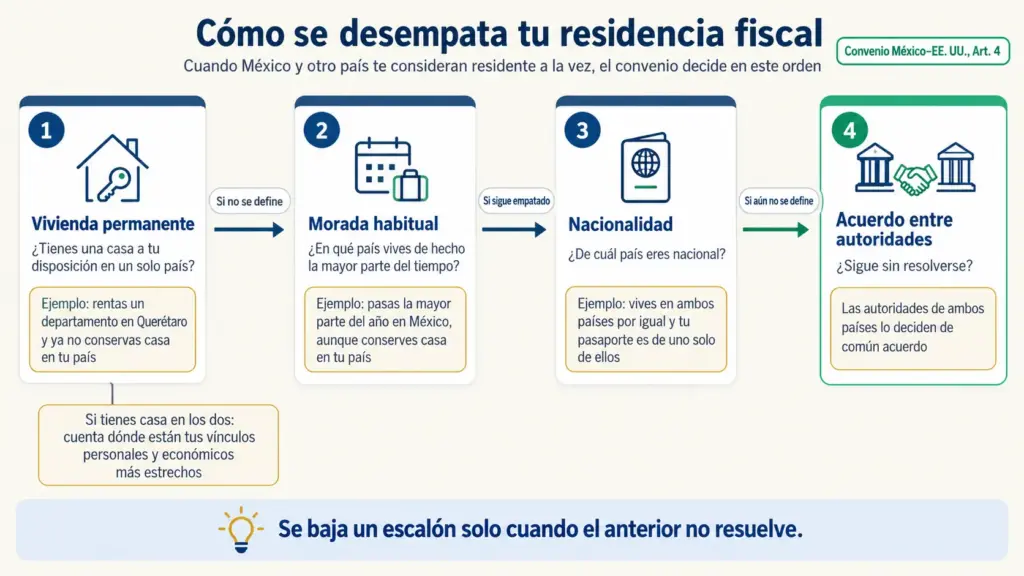
Si dos países te reclaman, el convenio decide en este orden
Mucha gente imagina el convenio como un escudo que se activa solo en cuanto existe. No funciona así. Cuando México y tu país te consideran residente al mismo tiempo, el convenio tiene un procedimiento de desempate con un orden fijo, y cuando ya se sabe quién es tu país de residencia, el beneficio solo llega si lo acreditas con un documento y si alguien descuenta lo que ya pagaste. Tres engranes que tienen que moverse juntos, y basta con que uno falle para que acabes pagando la tasa completa en ambos lados.
Los cuatro escalones del desempate
El texto del convenio entre México y Estados Unidos, en su artículo 4, fija las reglas de desempate de la doble residencia por escalones, y solo se baja al siguiente cuando el anterior no decide. Primero, la vivienda permanente disponible: si solo tienes casa en un país, ahí eres residente; si tienes en los dos, se mira el centro de intereses vitales, que el convenio entiende como el lugar donde tus relaciones personales y económicas son más estrechas. Segundo, la morada habitual: dónde vives de hecho la mayor parte del tiempo. Tercero, la nacionalidad, y cuarto, si nada de lo anterior resuelve, las autoridades de ambos países se ponen de acuerdo.
Fíjate en un detalle que cambia el análisis: el centro de intereses vitales del convenio es más amplio que el del Código. El CFF pregunta por porcentaje de ingresos y por actividad profesional; el convenio mira relaciones personales y económicas, así que la familia, la casa donde pasas las fiestas y dónde está tu patrimonio entran en la cuenta. Y otro aviso: cada convenio tiene su propio texto. Lo que lees aquí es el de Estados Unidos; si eres de Canadá, España, Alemania o cualquier otro país, hay que leer el tuyo antes de dar por hecha una regla.
El convenio no se aplica solo: necesita tu papel
El artículo 4 de la Ley del Impuesto sobre la Renta es claro: los beneficios de los tratados solo aplican a quien acredite ser residente del país de que se trate y cumpla con el tratado y los procedimientos de la ley. Si el convenio fija una tasa de retención menor que la mexicana, quien te paga puede aplicarla directamente; si te aplicó la mayor, puedes pedir la devolución de la diferencia. La regla existe porque el retenedor no tiene forma de saber dónde resides: sin un documento, aplica la tasa de la ley mexicana y punto.
Hay una buena noticia en la misma ley: las constancias de residencia expedidas por autoridades extranjeras surten efectos sin legalización, y solo se exige traducción autorizada cuando la autoridad la pide. Es decir, el certificado de tu país no necesita apostilla para valer aquí. La consecuencia de no tenerlo a tiempo es puramente de flujo de dinero: la retención alta se aplica mes a mes y luego te toca perseguir la devolución con expediente en mano, que siempre es más lento que haber entregado el papel antes del primer pago.
Crédito, no exención: cómo se descuenta lo ya pagado
Hay dos formas clásicas de quitar el doble cobro: el método de exención, donde un país simplemente renuncia a gravar, y el método de crédito, que es el que usa el convenio con Estados Unidos (artículo 24): cada país hace el acreditamiento contra su impuesto sobre la renta del que pagaste al otro. Si la fuente retuvo un 10 % sobre un dividendo, ese 10 % se resta del impuesto que te toca en tu país de residencia por ese mismo dividendo. No es una exención total ni un borrón: pagas una vez, repartida entre dos cajas. Del lado estadounidense, el crédito fiscal extranjero del IRS permite tomar un crédito o una deducción por impuestos pagados a otro país sobre el mismo ingreso.
El ciudadano estadounidense que reside en México tiene un párrafo propio, el 4 del artículo 24, porque Estados Unidos le cobra por ciudadanía aunque viva fuera. México acredita solo el impuesto que Estados Unidos podría cobrar conforme al convenio, no el que cobra únicamente por ser ciudadano. Entre expatriados de otros países circula un consejo cómodo («declara todo en tu país y olvídate de México») que puede ser cierto en un caso y falso en el de al lado, según el tipo de ingreso y dónde estén tu casa y tu vida. Por eso conviene revisarlo con alguien que conozca el convenio de tu país antes de cerrar el primer año, no después del primer requerimiento.
Qué se grava y dónde: pensión, renta, dividendos y honorarios
El famoso 25 % existe, pero tiene dueño: no es lo que el SAT le cobra a cualquier extranjero, ni una retención de ISR general sobre todo lo que entra a tu cuenta, sino la tasa de dos tipos de ingreso concretos cuando quien los cobra es residente en el extranjero. Para un pensionado, un propietario y alguien que factura servicios, la respuesta a «¿cuánto me van a retener?» es distinta, y la diferencia no está en tu nacionalidad ni en tu tarjeta. Está en qué tipo de ingreso tienes, dónde se genera y de qué país eres residente fiscal.
Pensión: la privada y el Social Security no tributan en el mismo país
Si eres residente fiscal en México y cobras una pensión privada de Estados Unidos por un empleo pasado, el convenio (artículo 19) la grava solo en tu país de residencia, es decir, en México. Si lo que cobras es Social Security u otra pensión pública, se grava solo en el país que la paga, Estados Unidos. Dos cheques que llegan a la misma cuenta y tributan en países distintos: por eso no sirve preguntar «cómo se grava mi jubilación» sin decir de qué jubilación hablas. El error típico es tratar las dos igual, ya sea declarando todo en México o dando por hecho que nada de eso le toca al SAT.
Otra cosa son las pensiones de fuente mexicana pagadas a alguien que ya no reside aquí. Ahí manda el artículo 155 de la Ley del ISR: los primeros $125,900 del año de calendario están exentos, lo que exceda paga 15 % hasta $1,000,000, y lo que pase de $1,000,000 paga 30 %. Son montos fijos en pesos escritos en la ley. Ese esquema no aplica a la pensión estadounidense de quien vive en Querétaro, y confundir los dos casos es la forma más rápida de calcular mal.
Dividendos e intereses: los topes del convenio son techos, no tu tasa final
En dividendos, el convenio con Estados Unidos (artículo 10) permite al país de la fuente retener como máximo un 10 % en el caso general. En intereses (artículo 11), el tope es de 4.9 % en ciertos casos, como los pagados a bancos o por bonos que cotizan, y de 10 % en otros casos que el propio artículo enumera. Lo importante es entender qué son esos números: el máximo que puede quedarse el país donde se generó el ingreso. No son lo que pagas en total, porque después tu país de residencia grava ese mismo ingreso y descuenta lo retenido.
Si vas a invertir en la Bolsa Mexicana de Valores como extranjero, esta es la pregunta que va antes que la de qué acciones comprar: de qué país eres residente fiscal y si tu intermediario tiene la constancia que le permite aplicar el tope del convenio. Sin ella, la retención se calcula con la regla mexicana completa y la diferencia se recupera después, si se recupera.
Rentas y honorarios: de dónde sale el 25 %
Aquí está el origen del número. Según los artículos 155, 156 y 158 de la Ley del Impuesto sobre la Renta, un residente en el extranjero que cobra rentas inmobiliarias por un inmueble ubicado en México paga 25 % sobre el ingreso, sin deducción alguna, retenido por quien le paga (artículo 158), salvo que un convenio prevea una tasa menor. Y quien cobra honorarios por un servicio prestado en México paga 25 % sobre el total, también sin deducciones (artículo 156); si no hay retenedor, le toca presentar declaración y enterarlo él mismo dentro de los 15 días siguientes. Sobre el bruto, sin restar mantenimiento ni gastos: por eso duele.
Para quien acaba de comprar una propiedad en México como extranjero pensando en rentarla, la cuenta cambia según dónde resida fiscalmente. Si eres residente en México, tu renta entra en tu declaración con sus propias reglas; si eres residente en el extranjero, el 25 % sobre bruto es el punto de partida. El costo de equivocarte en este punto se mide en un cuarto de la renta de cada mes, retenido de entrada y recuperable solo por devolución. Ese cálculo suele justificar una consulta antes de firmar el contrato de arrendamiento, cuando todavía puedes ordenar el estatus fiscal y la documentación.
Conviene revisar tu caso con estas tasas si:
- Rentas un inmueble en México a una persona o empresa mexicana y vives fuera.
- Facturas servicios que prestas físicamente en México y no eres residente fiscal aquí.
- Cobras una pensión de fuente mexicana y ya te mudaste a otro país.
No te aplica el 25 % si:
- Eres residente fiscal en México: tus ingresos van a tu declaración, no a una retención de no residente.
- Tu ingreso es una pensión privada de Estados Unidos y resides en México (manda el artículo 19 del convenio).
Tip del abogado: Antes de firmar un arrendamiento o tu primera factura con un cliente mexicano, deja resuelto de qué país eres residente fiscal. La tasa se decide en ese momento, y corregirla después cuesta meses de devolución.
La constancia de residencia fiscal, paso a paso (y dónde se atora)
Ya entendiste la teoría y ahora la pregunta es otra: qué papel llevo y cómo lo saco. Si vives en México y otro país (o un pagador extranjero) necesita saber que eres residente fiscal mexicano para aplicarte el convenio, el documento es la constancia de residencia para efectos fiscales. El trámite es corto en papel. Lo que más atora a los expatriados no es el SAT, son las condiciones previas: llegar con un adeudo pendiente, con el domicilio fiscal mal registrado o sin la declaración anual del año anterior.
Cuándo te la piden y qué sirve para acreditar
Según la ficha 6/CFF del SAT para solicitar la constancia de residencia para efectos fiscales, el documento se presenta cuando necesitas acreditar tu residencia fiscal en México ante otro país con el que México tiene convenio. Su fundamento es el artículo 9 del CFF, el artículo 4 de la Ley del ISR y la regla 2.1.3 de la Resolución Miscelánea Fiscal. En la práctica, es lo que pide tu país de origen o quien te paga desde fuera para aplicarte la tasa del convenio en lugar de la suya completa. Puede expedirse por tiempo indefinido o por periodos, según lo que solicites.
No la confundas con la constancia de situación fiscal, que es otro documento y que mucha gente descarga creyendo que con eso acredita su residencia ante otro país. La de situación fiscal muestra tus datos en el RFC; la de residencia fiscal certifica que el SAT te considera residente en México. Son trámites, propósitos y formatos distintos, y entregar una por la otra hace que el pagador extranjero te la rechace y siga reteniendo con su tasa completa.
Las dos visitas al SAT, en orden
Para solicitar constancia de residencia, el trámite es presencial y pide dos visitas a la oficina. La lógica de las dos vueltas es que la primera deja constancia de tu solicitud y la segunda te entrega un documento certificado, que es lo que va a valer frente a la autoridad del otro país.
- Agenda cita en una oficina del SAT por el Portal SAT, SAT Móvil o gob.mx.
- Llena la forma oficial 36 y llévala por duplicado.
- En la primera visita entregas la forma y recibes un ejemplar sellado como acuse.
- En la segunda visita recoges la forma oficial 36 certificada.
No cuentes con una fecha de entrega fija entre una visita y otra: pregunta en la primera cuándo puedes volver y deja margen frente a la fecha en que el tercero te exige el documento. Pedirla la semana anterior a que venza el plazo de tu pagador es una forma fácil de terminar con una retención completa que pudiste evitar.
Lo que bloquea la constancia: adeudos y la declaración del año anterior
La ficha enumera las condiciones que frenan la solicitud, y todas tienen sentido: el SAT no va a certificar la residencia de alguien a quien no localiza o que no está al corriente. Te la niegan si tu domicilio fiscal o tú aparecen como «no localizado», si tu opinión de cumplimiento es negativa, si estás en los listados del SAT de contribuyentes incumplidos, o si no presentaste la declaración anual del ejercicio inmediato anterior cuando estabas obligado a hacerlo. Cualquiera de esas cuatro detiene el trámite.
Ahí se ve la cadena completa: para tener la constancia necesitas estar al corriente; para estar al corriente necesitas haber declarado; y para declarar necesitas estar inscrito con domicilio fiscal correcto. Por eso, si llegaste hace poco y todavía no has logrado tramitar tu RFC, empieza por el RFC para residente temporal: ese es el primer eslabón.
Tip del abogado: Descarga tu opinión de cumplimiento antes de agendar la cita. Si sale negativa, primero arregla la causa; ir a la oficina con ella en negativo solo te hace perder la cita.
Qué hacer según tu perfil: pensionado, remoto, propietario o snowbird
Con todo lo anterior sobre la mesa, la pregunta ya no es qué dice la ley sino qué te toca hacer a ti, en qué orden y con qué documento. La respuesta cambia bastante según de dónde viene tu dinero y dónde tienes casa: el pensionado que vendió todo y se instaló en Querétaro no se parece al trabajador remoto con sueldo en dólares, ni al propietario que vive fuera, ni al que reparte el año entre dos casas. Busca el perfil que más se acerca al tuyo y sigue ese camino.
Si eres pensionado con residencia permanente
Si tramitaste la residencia permanente para jubilados, el orden sensato es este: primero define tu residencia fiscal con el criterio del artículo 9 (si tu única casa está aquí, la respuesta es casi inmediata; si conservas casa en tu país, entran las dos preguntas del centro de intereses vitales). Después resuelve el RFC y la declaración anual en México, y solo al final saca la constancia de residencia fiscal si algún pagador o tu país te la piden. Recuerda el reparto del convenio con Estados Unidos: la pensión privada tributa en México si resides aquí, y el Social Security en Estados Unidos.
Muchos jubilados viven solo de su pensión y se preguntan si de verdad necesitan inscribirse. Para ese caso existe una modalidad concreta, y vale la pena leer cómo funciona el RFC sin actividades lucrativas antes de decidir. Guarda además la prueba de que el dinero que traes es tuyo: transferencias de tu propia cuenta de origen a tu cuenta en México, sin triangular con terceros que hagan parecer el movimiento una venta o un pago por servicios.
Si trabajas a distancia para una empresa del extranjero
Le pasa igual al empleado remoto que al nómada digital que se quedó más de lo previsto: el criterio no es quién te paga, sino dónde está tu casa y tu centro de intereses vitales. Si vives en Querétaro todo el año y desde aquí haces tu trabajo, el centro principal de tu actividad profesional puede estar en México aunque la nómina salga de Toronto o de Austin; y la regla de 183 días del artículo 15 del convenio no te saca de ahí: protege a quien es residente del otro país y viene a trabajar una temporada, no a quien ya reside en México. Conviene hablar con un contador antes de cerrar tu primer año aquí, no después del primer requerimiento.
Si en lugar de nómina facturas como independiente desde México, la pregunta siguiente es el régimen, y ahí ayuda revisar cómo se compara elegir entre RIF y RESICO como extranjero. Lo que no funciona es asumir que tu empleador extranjero resuelve tus impuestos mexicanos. Él retiene y declara en su país según sus reglas; lo que México espera de ti como residente es otra cosa, y nadie lo va a hacer por ti.
Si rentas una propiedad o vives entre dos países
Si eres propietario y no resides en México, la retención del 25 % del artículo 158 es el punto de partida, y solo baja si el convenio de tu país prevé una tasa menor y lo acreditas. El documento con el que vas a acreditar residencia aquí no es la constancia del SAT, sino el certificado de residencia fiscal de tu propio país (sin legalización, con traducción si te la piden), entregado a quien te paga antes del primer mes de renta. Si llegas con él después, la retención ya se aplicó y te toca la devolución.
Si eres de los que pasan el invierno aquí y el verano allá, con casa en ambos lados, tu camino es el desempate del convenio. Lo que va a pesar no es cuántos días cuentas, sino dónde está tu vida: de dónde vienen tus ingresos, dónde está tu familia, dónde ejerces tu actividad, dónde tienes tu patrimonio. Documéntalo antes de que alguien te lo pregunte, porque reconstruirlo años después es mucho más difícil.
Conviene un especialista si:
- Dos países te consideran residente al mismo tiempo y no está claro en qué escalón se resuelve.
- Ya te aplicaron retenciones con la tasa completa y quieres recuperarlas.
- Estás por cambiar de residencia fiscal y necesitas calendarizar el aviso.
Puedes avanzar tú si:
- Tu única casa está en México y tus ingresos son simples (una pensión, un sueldo).
- Ya tienes RFC, estás al corriente y solo necesitas la constancia para un pagador.
- Tu situación no cambió desde el año pasado y ya declaraste.
Tres respuestas que te dicen por dónde empezar esta semana
Si te quedas con tres ideas, que sean estas. Tu tarjeta del INM y los días que pasas en el país no deciden tu residencia fiscal: el artículo 9 del CFF mira tu casa y el centro de tus intereses vitales. El convenio de tu país resuelve la doble residencia y el doble cobro, pero solo cuando lo acreditas con la constancia y descuentas lo que ya pagaste fuera. Y el 25 % es la tasa de ciertos ingresos para residentes en el extranjero, no una retención universal: depende de si eres pensionado, propietario o prestas servicios.
El primer paso cabe en una hoja: anota dónde tienes casa, de dónde viene más de la mitad de tu ingreso de este año y dónde ejerces tu actividad. Con esas tres respuestas ya sabes si el Código te considera residente y, si hay dos países en juego, en qué escalón del desempate se decide tu caso.
Si al hacer ese ejercicio descubres que dos países te reclaman, que ya te están reteniendo de más o que vas a mudarte y no sabes cuándo presentar el aviso, agenda una consulta de asesoría fiscal y migratoria con el despacho. Revisamos contigo dónde encaja tu tarjeta de residente frente al SAT y qué documento te falta, antes de que la retención o el requerimiento lleguen primero.
Preguntas Frecuentes
P1¿Cómo evito pagar impuestos dos veces si soy extranjero en México?
Determinando dónde eres residente fiscal y aplicando el convenio de tu país con la constancia correspondiente. El criterio mexicano es tu casa habitación y tu centro de intereses vitales (Art. 9 CFF). Después, el país que no tiene el derecho primario acredita el impuesto que pagaste en el otro.
P2¿Cuántos días tengo que vivir en México para ser residente fiscal?
El Código Fiscal no fija ningún número de días: mira dónde tienes casa y tu centro de intereses vitales. Los 183 días vienen de los convenios y reparten el impuesto de sueldos; los 330 días son del IRS y sirven para otra cosa.
P3¿Tener residencia permanente me convierte en residente fiscal?
No automáticamente. La tarjeta es un documento del INM y la residencia fiscal la define el artículo 9 del CFF por casa habitación y centro de intereses vitales. Puedes ser residente permanente sin ser residente fiscal, y también al revés.
P4¿Qué es la constancia de residencia fiscal y cómo se tramita?
Es el documento del SAT que acredita ante otro país que eres residente fiscal en México (ficha 6/CFF). Se pide con cita, en dos visitas, con la forma oficial 36. Te la niegan si hay adeudos, opinión de cumplimiento negativa o falta la declaración anual del año anterior.
P5Si me voy de México, ¿dejo de ser residente fiscal?
Dejas de serlo cuando de verdad te mudas, pero el Código exige avisar al SAT a más tardar dentro de los 15 días anteriores al cambio. Si omites el aviso, no pierdes la condición de residente en México.
Aviso legal: La información de este artículo es orientativa y se basa en la Ley de Migración, su Reglamento y las prácticas vigentes del INM al momento de su publicación. Cada caso migratorio tiene particularidades que pueden cambiar el resultado. Esta guía no sustituye la asesoría legal personalizada de un abogado migratorio. Si tu situación es delicada o urgente, agenda una consulta para evaluar tu caso específico.