Llegas al foro de expatriados, a la oficina de un gestor o a la agencia de seguros, y alguien lo dice con total seguridad: sin póliza, el INM no te renueva la tarjeta. Suena razonable y no sale de la Ley de Migración. El seguro de gastos médicos mayores para residentes es una decisión sobre tu bolsillo y tu salud, no un requisito del trámite; la confusión viene de países donde sí lo es, como España, el espacio Schengen o ciertas visas de estudiante.
En la carpeta de renovación que armamos en el bufete la póliza nunca viaja, y lo que sí complica los casos es otra cosa: una póliza que vence antes que la tarjeta. Aquí verás qué dice la ley, por qué conviene tener el seguro de todos modos, qué piden las aseguradoras, cuánto cuesta y qué hacer según tu situación.
El seguro de gastos médicos mayores para residentes no es requisito de la ley, y esto sí lo es
El error suele empezar con una compra preventiva. Alguien está por renovar, escucha que «el INM lo pide» y contrata una póliza que no necesitaba para el trámite, o peor, la contrata con prisa y sin comparar porque se la presentaron como paso obligatorio. Nombrar ese error primero ahorra dinero: lo que sigue separa lo que la ley exige de lo que simplemente conviene.
Lo que la Ley de Migración pide (y lo que no menciona)
Abre los artículos 52 al 54 de la Ley de Migración y léelos completos. Ahí están las condiciones de estancia (visitante, residente temporal y residente permanente), y se repite una sola idea: las obtienes siempre que cumplas los requisitos de la Ley, su Reglamento y demás disposiciones.
Ninguno de los tres artículos menciona un seguro médico. Tiene lógica: lo que la ley mira son tu estancia, tu ingreso o tu vínculo con México, no si puedes pagar una cirugía. En la práctica, si alguien te presenta la póliza como paso obligatorio de la renovación, esa obligación no sale de la ley.
El artículo 54 lo vuelve concreto en la residencia permanente. La concede, entre otros casos, a jubilados o pensionados con un ingreso que les permita vivir en el país (fracción III), por unidad familiar (fracción II) y por sistema de puntos (fracción IV). Son tres vías con tres criterios distintos, ingreso, vínculo y puntaje, y ninguno es cobertura médica. Para el jubilado, el INM mira que su pensión alcance para vivir en México; tener o no tener póliza no entra en esa evaluación.
Lo que sí se comprueba en la renovación: solvencia, no póliza
En una renovación de residencia temporal la carpeta se arma con pasaporte, tarjeta de residente, formato, pago de derechos y, según tu caso, comprobante de solvencia económica. La solvencia se acredita con estados de cuenta, constancias de inversiones o de pensión. Si falta un documento, el trámite no avanza hasta que lo completas.
Los Lineamientos para trámites y procedimientos migratorios, en el texto de la nota del DOF que consultamos completo para este artículo, listan esos documentos de solvencia y no incluyen una póliza de gastos médicos entre los requisitos. Las únicas menciones de «seguro» que aparecen son del IMSS, como constancia en el caso de empleadores. Hay un límite honesto que conviene decir: revisamos esa nota, no un consolidado de reformas posteriores, así que antes de presentar vale la pena confirmar el listado vigente de tu trámite.
De dónde sale la idea de que «el INM lo exige»
El mito tiene un origen casi siempre extranjero. En España, en el espacio Schengen y en muchas visas de estudiante de otros países el seguro médico sí es condición para que te den el permiso, y quien llega de ahí traslada la regla sin verificarla. A esto se suma que las aseguradoras sí piden que vivas en México para venderte la póliza (lo veremos en la tercera sección), y de ese «me piden residir aquí» a «el INM me pide el seguro» hay un salto que se da muy fácil en una conversación.
Tip del abogado: cuando alguien te diga que el INM exige una póliza, pídele que te señale el artículo o el lineamiento. Si no puede, esa obligación probablemente la inventó quien te quiere vender o quien lo repite de oídas.
Si después de leer todo lo que sigue prefieres dejar el expediente en manos de quien lo arma todos los meses, una consulta con el bufete revisa tu caso concreto, confirma qué documentos de solvencia te tocan y te evita descubrir los detalles a mitad del trámite.
Aunque el INM no lo pida, el hospital privado te manda la cuenta a ti
El patrón se repite: un residente con tarjeta nueva asume que, con la tarjeta vigente en la cartera, cualquier hospital lo atenderá y resolverá después. Lo atienden, sí. La sorpresa llega con la factura.
La urgencia se atiende; la factura llega después
El artículo 27, fracción I, de la Ley de Migración establece que la Secretaría de Salud promueve que los servicios de salud se brinden a los extranjeros sin importar su situación migratoria. Traducido: que tu tarjeta esté vencida no debería ser lo que decide si te atienden en una urgencia. Lo que esa norma no resuelve es quién paga cuando eliges un hospital privado, y ahí la cuenta es tuya. Sin póliza no hay pago directo, y una hospitalización de varios días se cobra como cualquier otro servicio.
Quienes han usado su seguro cuentan, en comentarios de usuarios de un foro mexicano, gastos de bolsillo de cientos o pocos miles de pesos en una apendicitis o en cálculos, mientras que un tratamiento de cáncer consumió casi $10 millones de suma asegurada. Son relatos, no cifras verificadas, pero marcan el patrón: lo habitual es que la póliza se sienta barata, hasta el día en que la enfermedad es de las caras.
Pago directo o reembolso: la diferencia que sientes el día que lo usas
Con pago directo, el hospital cobra a la aseguradora y tú solo pagas lo que te toca por deducible y coaseguro. Con reembolso, adelantas el gasto completo y la aseguradora te devuelve después lo que cubre la póliza. La diferencia práctica es liquidez: con reembolso necesitas tener el dinero disponible el día del ingreso y esperar el trámite de devolución, justo cuando estás menos para trámites. Qué hospitales operan con pago directo lo define cada póliza, así que ese es un dato que pides por escrito antes de firmar, no uno que descubres en la recepción.
Cómo un gasto hospitalario puede pegarle a tu solvencia
Aquí va un razonamiento que ninguna regla del INM establece, pero que la aritmética sostiene. Si tu renovación o tu residencia por solvencia se apoya en un saldo o en inversiones, ese monto se mide contra múltiplos de la UMA, que en 2026 vale $117.31 diarios, de acuerdo con el valor de la UMA 2026 que publica el INEGI. Si pagas de tu bolsillo una hospitalización grande, el saldo que luego tendrías que comprobar baja, y si tu margen sobre el mínimo era justo, una sola factura puede dejarte por debajo.
Insistimos en que es un argumento razonable y no una norma: el INM no pregunta si tuviste un gasto médico. Lo que sí revisa es el saldo, y ese saldo es el que una póliza protege indirectamente.
Qué piden las aseguradoras a un extranjero: residir aquí, no una tarjeta en particular
El segundo error clásico del seguro médico para extranjeros es contratar con lo que tienes a la mano: el pasaporte y la forma migratoria de turista. Un seguro médico para residentes se vende a quien vive aquí, y esa es la condición que hay que acreditar. La póliza queda atada a una situación que después cambia, y cuando cambia, nadie te avisó que debías avisar.
Residir en México: lo que dicen GNP y Mapfre
Según GNP, para contratar su seguro de gastos médicos mayores hay que radicar en la República Mexicana, presentar una solicitud por cada asegurado y responder cuestionarios adicionales. Mapfre pide residencia habitual en la República Mexicana y acepta pólizas nuevas hasta los 64 años. Ninguna de las dos páginas nombra la tarjeta de residente como documento. El mecanismo es sencillo: la aseguradora quiere asegurar a quien vive aquí y usará los hospitales de aquí, porque el riesgo que calcula depende de eso.
Es posible que alguna aseguradora sí pida tarjeta o forma migratoria vigente, y no hay una regla común. El dato útil es este: la tarjeta de residente es la forma más limpia de acreditar que resides, y confirmar con el agente de seguros qué acepta cada compañía antes de llenar la solicitud te ahorra rechazos. Al contratar póliza con una compañía distinta cada año por precio, además, repites ese mismo papeleo de acreditación.
Documentos por condición de estancia
Si no estás seguro de qué condición de estancia figura en tu tarjeta, empieza por consultar tu estatus migratorio; es lo primero que el agente te va a preguntar. Lo típico que pide el agente, siempre sujeto a lo que confirme cada aseguradora:
- Visitante con forma migratoria de turista: con una FMM puedes estar en el país, pero la póliza puede quedar atada a una condición temporal que después cambias; si piensas quedarte, contrata cuando tengas tarjeta.
- Residente temporal: tarjeta vigente, identificación oficial, comprobante de domicilio y el cuestionario médico; según la aseguradora, también CURP o RFC.
- Residente permanente: la misma lista de documentos que el residente temporal.
- Residente por vínculo familiar: tu tarjeta sigue siendo de residente temporal o permanente, y los documentos que pide el agente son los mismos; si una aseguradora pide algo adicional, será por política propia.
El cuestionario médico es el documento que más pesa. Lo que contestes ahí se vuelve la base de lo que la póliza cubrirá y de lo que te negará después, así que se llena con calma y con tus propios datos.
Si tu tarjeta está en renovación o por vencer
Aquí la respuesta honesta es que depende de cada aseguradora y no existe una regla oficial que la fije, así que nada de lo que sigue es una afirmación sobre qué hará una compañía en particular. Lo que sí funciona: guarda el acuse del trámite, llévalo al agente y pregúntale por escrito si te emiten o te renuevan la póliza con la tarjeta en proceso. Para ver el calendario completo de ese trámite, consulta la renovación temporal ante el INM.
Tip del abogado: anota la fecha de vencimiento de tu tarjeta y la de tu póliza en el mismo calendario. Los casos que se complican rara vez son por falta de póliza; son por dos fechas que nadie alineó y un hueco de cobertura justo durante el trámite.
GMM, IMSS voluntario o seguro de viaje: cuál le sirve a un residente
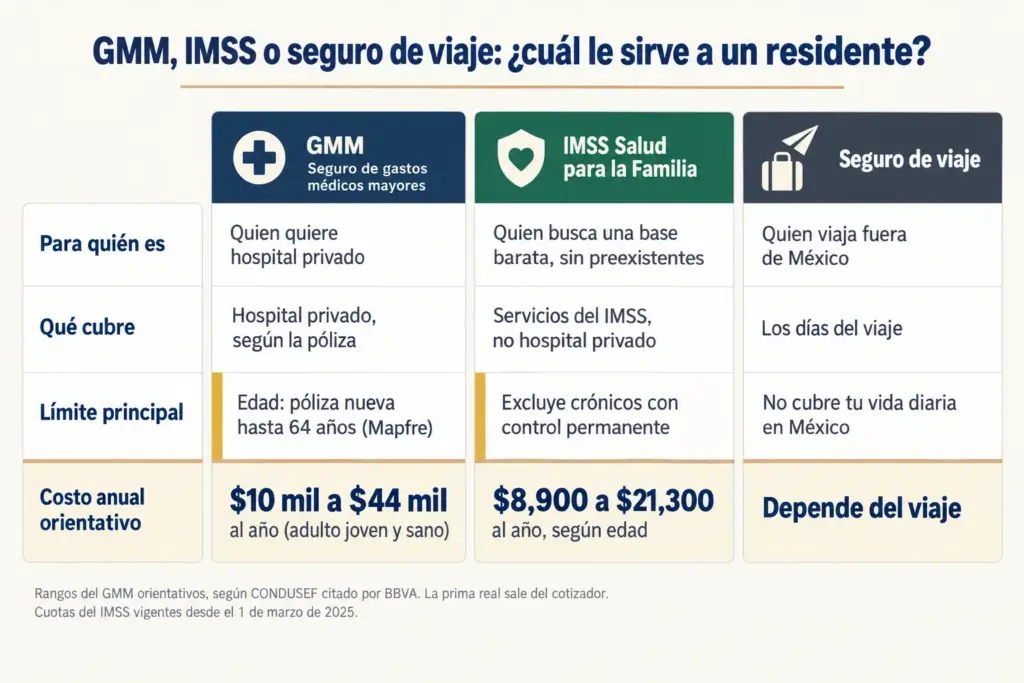
El recién llegado a veces confunde el seguro de viaje que usó como turista con cobertura para vivir aquí. Y quien ya vive aquí a veces descarta el IMSS sin saber que existe como base barata. Son tres productos con nombres parecidos y trabajos distintos: el GMM paga hospital privado según tu póliza, el IMSS ofrece una cobertura pública voluntaria con límites, y el seguro de viaje cubre días fuera de casa. Cada uno se evalúa con las mismas tres preguntas: qué es, para quién es y cuánto cuesta con qué límites.
El GMM: la opción privada y cuándo tiene sentido
El seguro de gastos médicos mayores cubre hospitalización, cirugías, honorarios, medicamentos y urgencias, con maternidad según la póliza, en el hospital que tu contrato permita. Es para quien quiere atención privada y, según la póliza, libre elección de hospitales o una red de hospitales definida; algunas ofrecen cobertura nacional y otras suman cobertura internacional, y la diferencia se refleja en la prima. Las exclusiones del contrato son el otro lado de la cobertura y se leen igual de despacio. Su costo depende de tu edad, tu sexo, las coberturas y el deducible, y sus límites principales son el tope de edad para contratar y los periodos de espera por preexistencias (más abajo).
Conviene contratar un GMM si:
- Quieres atención en hospital privado y pago directo.
- Aún no cumples 65 años, que es el tope de las pólizas nuevas en varias aseguradoras.
- Puedes sostener la prima anual sin vaciar los ahorros que usas para tu solvencia.
No conviene contratarlo, o conviene revisar alternativas, si:
- Ya superaste el tope de edad de las pólizas nuevas.
- Para pagar la prima tendrías que subir el deducible a un monto que no podrías pagar en una emergencia.
El IMSS: la base barata con sus límites
El Seguro de Salud para la Familia del IMSS y sus cuotas por edad es un esquema voluntario para quien no tenga seguridad social en otra institución pública. No acepta enfermedades preexistentes y excluye padecimientos crónicos que requieran control permanente. Las cuotas anuales, vigentes desde el 1 de marzo de 2025, van de $8,900 para 0 a 19 años a $21,300 para 80 años o más: $11,100 de 20 a 29, $11,850 de 30 a 39, $13,800 de 40 a 49, $14,250 de 50 a 59, $19,800 de 60 a 69 y $20,650 de 70 a 79. La cobertura arranca el primer día del mes siguiente.
La ficha pide identificación oficial, acta de nacimiento, CURP, comprobante de domicilio y cuestionario médico. No nombra a los extranjeros, así que no podemos darte por hecho que aplica a tu condición; sí pide CURP, que los residentes tienen. Antes de pagar, confirma en el IMSS.
Si te interesa el panorama completo de esta vía, lo explicamos en el IMSS voluntario para extranjeros, y si trabajaste con un empleador registrado y quedaste sin patrón, existe la continuación voluntaria del régimen obligatorio (IMSS-02-007), que solo aplica a quien fue dado de baja. Para el trámite formal de dar de alta en el IMSS a un extranjero la ruta es otra.
Conviene el IMSS si:
- No tienes padecimientos crónicos ni preexistencias que necesiten control continuo.
- Buscas una base pública barata y aceptas que no es hospital privado.
No conviene el IMSS si:
- Ya tienes una enfermedad crónica, que está excluida.
- Cuentas con otro esquema de seguridad social público.
El seguro de viaje: por qué no sustituye a ninguno de los dos
La SRE tiene una página de seguro de viaje dirigida a mexicanos que salen al extranjero, y el seguro que se pide para Schengen es del mismo tipo: cubre los días que estás fuera de casa, con asistencia en viajes y, según la póliza, repatriación. No es un requisito para residir en México y no está diseñado para tu vida diaria aquí. Sirve si viajas a tu país o a Europa con frecuencia, pero no sustituye a ninguno de los dos anteriores.
Una combinación frecuente es el IMSS como base barata y el GMM para hospitalización mayor, o solo el GMM si lo que buscas es hospital privado. Decidir según edad y salud es más útil que decidir por precio de la prima.
Cuánto cuesta según tu edad, y por qué a los 65 la puerta empieza a cerrarse
El caso típico es el jubilado recién llegado que, a los 66 años, descubre que ya no puede contratar una póliza nueva en varias aseguradoras, y que el seguro de su país de origen no cubre en México. Por eso el costo y el tope de edad se miran juntos.
Rangos de prima por edad y de dónde salen
Según CONDUSEF, citado por BBVA, una persona menor de 30 años paga de $10 mil a $23 mil al año por un GMM individual; a los 35 años el rango sube de $17 mil a $44 mil; y una familia de tres paga de $44 mil a $101 mil. BBVA ubica el mercado «desde $10 mil hasta $100 mil o más» según edad, género, coberturas y deducible. Son órdenes de magnitud, sin año explícito en la fuente: la prima real sale del cotizador de cada aseguradora con tus datos.
Un ejemplo de campo, sin ser caso de extranjeros: en un hilo de usuarios mexicanos, una pareja de 67 años contaba que paga cerca de $170 mil al año por dos pólizas y que estaba pensando dejarlas. Es un relato, no un dato verificado, pero ilustra cuánto pesa la edad en la prima.
Deducible, coaseguro y suma asegurada, en español simple
Las definiciones de CONDUSEF sobre deducible, coaseguro y preexistencia se resumen así. El deducible es lo que pagas tú primero antes de que la aseguradora empiece a pagar. El coaseguro es el porcentaje del gasto que sigues pagando después.
La suma asegurada es el tope de lo que paga la póliza. Los tres pesan distinto.
Un deducible bajo sube la prima, y un coaseguro alto la baja pero lo pagas tú, en el hospital, el día que más cuesta. Elegir el deducible por precio sin mirar el coaseguro es la forma más común de arrepentirse de una póliza.
El tope de edad que cambia la decisión de los jubilados
El límite de edad no es el mismo en todas las compañías. Según GNP, la contratación va de 0 a 70 años con deducible anual; sin él, el máximo es 64, y entre 65 y 70 depende de la información médica. Mapfre acepta pólizas nuevas hasta 64 años y renovaciones hasta 69. A partir de los 65 las puertas se cierran por tramos.
Si estás planeando residencia permanente para jubilados, conviene cotizar antes de cumplir 65: dejarlo pasar de los 64 a los 66 puede cambiar por completo qué aseguradoras te aceptan.
Tip del abogado: quien llega a México ya pasado de los 64 años y pretende contratar un GMM nuevo debería cotizar apenas se instale, o considerar desde el inicio otro tipo de cobertura; dejarlo «para después» es lo que más puertas cierra.
Los errores que hacen que la póliza falle justo cuando la usas
El patrón clásico: alguien calla una enfermedad previa «para que no suba la prima» y descubre en el siniestro que quedó como no declarada. Pagó años una póliza que no iba a usar para lo único para lo que la quería.
No declarar una preexistencia
CONDUSEF define la preexistencia como una enfermedad iniciada antes de contratar y, por defecto, no cubierta. Mapfre ofrece cubrir las preexistencias declaradas tras 24 meses de espera y las no declaradas con 60 meses; GNP las cubre a partir del quinto año de contratación. La diferencia es de años enteros. Declarar todo cuesta menos que callar, porque lo que ocultas te lo pueden negar justo cuando lo uses.
Dejar que la póliza y la tarjeta se desfasen
Una póliza que vence antes que la tarjeta, o una contratada con FMM de turista, deja un hueco que casi nadie vigila. Cuando tu documentación migratoria vencida coincide con la renovación de póliza, el trámite de la tarjeta y el de la póliza se complican a la vez. La solución es calendario: renueva primero lo que vence primero y guarda los acuses de ambos.
Si tu póliza y tu tarjeta corren calendarios distintos y tienes una renovación en curso o una solvencia por comprobar, una consulta con el bufete revisa las fechas de tu trámite migratorio antes de que el desfase te cueste un hueco de cobertura o un expediente regresado.
No usar los 30 días para revisar las condiciones
El artículo 25 de la Ley sobre el Contrato de Seguro da 30 días para pedir rectificación o cancelar, según recuerda CONDUSEF. Es común guardar la póliza en un cajón y abrirla cuando se necesita, que es cuando ya no se puede corregir nada. CONDUSEF recomienda además pedir al menos tres cotizaciones, no una.
Tip del abogado: pídele al agente las condiciones generales y revisa tres cosas antes de firmar: el periodo de espera, el tratamiento de preexistencias y el tipo de hospital, además de la lista de exclusiones. Para comparar de verdad, pide las tres cotizaciones con la misma suma asegurada y el mismo deducible.
Qué hacer según tu situación: un mapa por tipo de residente
La mejor decisión depende de en qué punto estás. Tres perfiles cubren la mayoría de los casos.
Si acabas de llegar o estás en trámite
Contrata cuando ya tengas domicilio acreditado, porque es el dato que casi todas las aseguradoras piden y el que más tarda en juntarse. Mientras tu tarjeta esté en trámite, guarda el acuse y llévalo a la cita con el agente; pregúntale por escrito qué documento acepta. Mientras tanto, un seguro de viaje te puede dar cobertura fuera de casa, pero no sustituye al GMM.
Si renuevas o cambias a permanente
Verifica que la póliza cubra más allá de la nueva vigencia de tu tarjeta; ningún documento de seguro debe ir en la carpeta del INM. Si tu plan es el cambio de residente temporal a permanente, la póliza sigue su propio calendario y no depende del cambio: no necesitas rehacerla por pasar a permanente, solo mantener tus datos al día con la aseguradora.
Si eres jubilado o tu familia incluye mexicanos
Si tienes 60 años o más, contrata antes del tope de edad; considera el IMSS como base solo si no tienes padecimientos crónicos, porque los excluye. Si tu residencia viene de una residencia por matrimonio con un mexicano o de otro vínculo familiar, revisa antes de pagar un GMM qué esquemas de seguridad social tiene tu hogar y pregunta a cada institución si se extienden a ti. No lo des por hecho: la respuesta depende del esquema y de tu condición.
Lo que haces esta semana: revisar tu tarjeta y pedir tres cotizaciones
Tres cosas para llevarte. Primero, el INM no pide póliza: pide solvencia cuando tu trámite lo exige, y la póliza nunca va en el expediente. Segundo, el hospital privado sí cobra, y una póliza de gastos médicos mayores se contrata acreditando que vives aquí, de preferencia antes de los 65 años. Tercero, declara tus preexistencias y alinea las fechas de la póliza con las de tu tarjeta.
Tu paso práctico de hoy: revisa la fecha de vencimiento de tu tarjeta de residente y pide tres cotizaciones con la misma suma asegurada y el mismo deducible, para comparar peras con peras. Si tu caso incluye una renovación en curso, un trámite de solvencia o una tarjeta por vencer en los próximos meses, agenda una consulta con AMQ para revisar tu expediente antes de presentar; corregir una prevención o un desfase cuesta más tiempo que evitarlo. Y si tu situación es sencilla y tienes la calma de leer las condiciones, puedes hacerlo por tu cuenta con esta guía.
Preguntas Frecuentes
P1¿Es obligatorio el seguro de gastos médicos mayores para renovar mi tarjeta de residente?
No, la Ley de Migración (artículos 52 a 54) no pide póliza para obtener ni renovar la residencia. Lo que se comprueba, según tu trámite, es tu solvencia económica con estados de cuenta, inversiones o constancia de pensión.
P2¿Puedo contratar un seguro de gastos médicos mayores con residencia temporal?
Sí, se contrata acreditando que resides en México, y la tarjeta de residente es la forma más clara de hacerlo. Confirma con el agente qué documentos acepta cada aseguradora, porque no todas piden lo mismo.
P3¿Qué pasa con mi póliza si mi tarjeta de residente vence o está en renovación?
No hay una regla oficial que lo fije; depende de cada aseguradora. Guarda el acuse del trámite, llévalo al agente y pregúntale por escrito si tu póliza se emite o se renueva mientras la tarjeta está en proceso.
P4¿Cuánto cuesta un seguro de gastos médicos mayores para un extranjero en México?
Para un adulto joven, entre $10 mil y $44 mil al año, según CONDUSEF citado por BBVA. Es solo un orden de magnitud: la prima real depende de tu edad, coberturas y deducible, y sale del cotizador.
P5¿El IMSS voluntario sustituye a un seguro de gastos médicos mayores?
No. El Seguro de Salud para la Familia del IMSS es una base barata, sin preexistencias y sin padecimientos crónicos, pero no te da hospital privado. Para eso necesitas un GMM; algunas personas combinan los dos según su edad y salud.
Aviso legal: La información de este artículo es orientativa y se basa en la Ley de Migración, su Reglamento y las prácticas vigentes del INM al momento de su publicación. Cada caso migratorio tiene particularidades que pueden cambiar el resultado. Esta guía no sustituye la asesoría legal personalizada de un abogado migratorio. Si tu situación es delicada o urgente, agenda una consulta para evaluar tu caso específico.