Estás en el mostrador del banco con tu tarjeta de residente temporal en la mano, y el ejecutivo te dice que para eso necesitas ser permanente. Casi siempre es un mito repetido, no una política: un crédito hipotecario para residente temporal existe, y quien lo consigue lo hace con la misma tarjeta que tú ya tienes. Lo que sí frena los expedientes son dos cosas que casi nadie explica juntas: el historial de crédito que el banco no encuentra y la fecha en que vence tu tarjeta frente a la fecha de firma. Aquí va el mapa completo si quieres comprar una propiedad en México siendo extranjero con financiamiento: qué aceptan los bancos, qué carpeta armar, cómo se cruza tu tarjeta con el calendario, qué cambia según dónde compres y qué hacer si no tienes Buró ni ingresos en México.
Con residencia temporal sí hay hipoteca; lo que frena al banco es otra cosa
El rechazo que muchos recuerdan («me dijeron que solo para permanentes») suele ser un ejecutivo repitiendo lo que escuchó, no la política escrita de la institución. Cuando lees lo que publican los bancos, el panorama es otro.
Según la página del crédito hipotecario de Scotiabank, consultada en octubre de 2026, el banco acepta tarjeta de Residente «en cualquiera de sus modalidades», pide al menos 25 años de edad y un ingreso comprobable mínimo de $10,000 MXN sin apoyo de Infonavit. BBVA, en su guía para extranjeros, nombra el permiso de residencia temporal o permanente y añade RFC e historial crediticio. Los montos de Scotiabank no traen año de publicación, por eso conviene tratarlos como referencia y no como cifra fija: el banco puede cambiarlos sin avisarte.
¿Qué dicen realmente los bancos de la residencia temporal?
Dicen que sirve. Lo que cambia es el nivel de escrutinio. Algunas instituciones financieras reportan que, con residencia temporal, el trámite procede aunque con requerimientos un poco más estrictos que para un residente permanente, y la razón es de lógica bancaria: un crédito hipotecario se paga durante muchos años y la tarjeta temporal tiene fecha de vencimiento, así que el banco quiere ver que tu permanencia está respaldada en algo más que el plástico que traes hoy. Ese «algo más» se demuestra con ingreso estable, historial y, como verás en la tercera sección, una vigencia que no esté a punto de agotarse cuando llegue la firma.
Visitante, temporal o permanente: cuál sirve para qué
Conviene ordenar los términos, porque muchas páginas siguen hablando de FM2 y FM3, formatos que ya son historia.
Hoy la Ley de Migración maneja tres condiciones de estancia que importan aquí. Como visitante entras con la Forma Migratoria Múltiple (FMM), y esa condición no te autoriza a realizar actividades remuneradas en México; aunque algún banco enlista la FMM entre los documentos que recibe, sin ingreso comprobable en el país el expediente no avanza. La residencia temporal te da una tarjeta con vigencia de 1 a 4 años, y es la que presentas ante el banco. La residencia permanente es indefinida.
Si te preguntas si te conviene esperar a ser permanente antes de comprar, revisa los plazos para pasar de residente temporal a permanente; y si tu duda es por qué una FMM no basta, la diferencia entre la visa para entrar y la tarjeta para residir lo aclara.
El verdadero filtro: historial e ingreso, no la tarjeta
La falta de historial y de ingreso en México es el obstáculo que más aparece cuando extranjeros cuentan cómo les fue con la hipoteca, mucho más que la tarjeta. El mecanismo es sencillo: el banco calcula cuánto puedes pagar con base en lo que puede verificar, y si tu ingreso está en dólares, en una cuenta fuera del país y sin historial en el Buró de Crédito de México, lo que verifica es poco. El resultado es un monto financiable que se queda corto o una negativa que parece de estatus migratorio y en realidad es de perfil crediticio. Por eso las siguientes secciones dedican más espacio a construir ese perfil que a la tarjeta.
Tip del abogado: antes de enamorarte de una casa, pide por escrito la lista de requisitos para extranjeros con residencia temporal en dos o tres bancos. Lo que cambia entre instituciones es el tratamiento del ingreso extranjero y del historial, y saberlo antes de apartar una propiedad te ahorra perder el depósito en una operación que el crédito no cubre.
Si prefieres que un especialista revise tu perfil antes de acercarte a un banco, agendar una consulta con el bufete evita las semanas que se pierden aprendiendo por prueba y error qué institución trata mejor tu tipo de ingreso.
La carpeta que pide el banco: documentos, RFC e ingresos del extranjero
Lo que más retrasa estos expedientes son los documentos que vienen de fuera, sobre todo estados de cuenta del extranjero sin traducir, y el RFC que se tramita tarde, justo cuando ya hay fecha para escriturar. Armar la carpeta por orden, desde antes de buscar casa, evita que un documento faltante te haga perder una oferta que ya habías negociado.
Documentos migratorios y personales
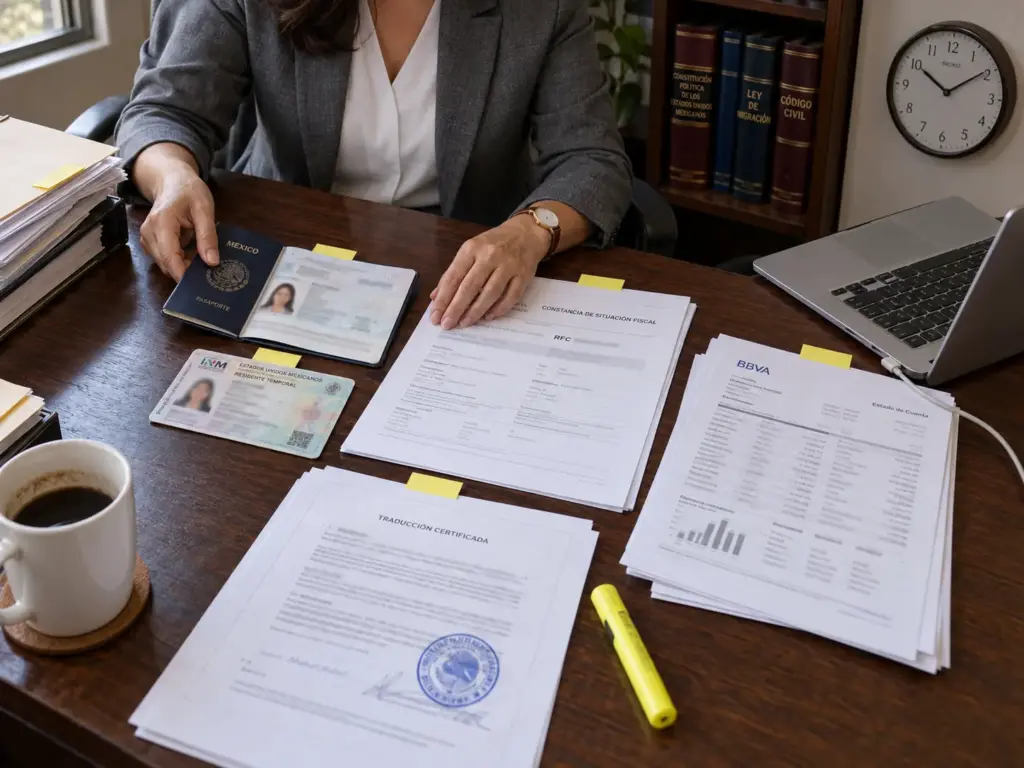
La base es corta: pasaporte vigente, tarjeta de residente temporal (que acredita tu estancia legal) y comprobante de domicilio, que son lo que piden Scotiabank y BBVA como base, y la CURP que acompaña casi cualquier trámite financiero.
El pasaporte pesa más de lo que parece, porque el banco lo revisa junto con la tarjeta y los datos deben coincidir. Si el tuyo vence pronto, o tu nombre aparece distinto en un documento y otro, conviene aclararlo antes de entregar el expediente. Si el tuyo está por vencer, revisa antes qué implica para tu residencia en la guía sobre residencia y pasaporte vencido. La CURP la obtienes con un trámite propio, y el proceso exacto para la CURP de residente temporal está explicado paso por paso.
RFC y Constancia de Situación Fiscal: tramítalos antes de buscar casa
BBVA y las editoriales financieras coinciden en que el RFC es requisito para escriturar, y detrás de él viene la Constancia de Situación Fiscal que lo acredita. La razón práctica es que el notario público necesita identificarte fiscalmente para formalizar la compraventa y los impuestos de la operación; sin RFC, la escritura no avanza.
La buena noticia es que un residente temporal sin actividad lucrativa también puede tenerlo, aunque no genere impuestos. Si lo dejas para la semana de la escritura, pierdes días que el calendario del crédito no tiene. Aquí tienes cómo funciona el RFC para residente temporal y qué papel juega la Constancia de Situación Fiscal en tu expediente.
Cómo comprobar ingresos que no vienen de México
El banco pide recibos de nómina o estados de cuenta de 3 a 6 meses como comprobante de ingresos. Cuando el ingreso viene del extranjero, la práctica reportada por editoriales financieras es presentar estados de cuenta originales con traducción por perito traductor, aunque conviene que lo confirmes con la institución elegida porque cada una decide qué acepta, incluido si además te pide apostilla. Quien ya pasó por el trámite cuenta que un reporte de crédito reciente de su país, con score visible, ayudó a que el banco tomara en serio su perfil; BBVA indica que, si no hay historial en México, considera el de tu país de residencia (el llamado historial internacional), aunque no todas las instituciones toman los reportes de Estados Unidos o Canadá (Experian, Equifax, TransUnion). El primer paso para construir historial local es tener cuenta y movimientos en México: abrir tu cuenta de banco en México con meses de anticipación vale más que cualquier carta de recomendación.
Para no dejar nada fuera, esta es la lista de verificación:
- Pasaporte vigente y tarjeta de residente temporal en vigor.
- CURP y comprobante de domicilio reciente.
- RFC con Constancia de Situación Fiscal.
- Recibos de nómina o estados de cuenta de 3 a 6 meses.
- Estados de cuenta extranjeros traducidos por perito, si tu ingreso viene de fuera.
- Reporte de crédito local o de tu país, si tu banco lo acepta.
Tu tarjeta contra el calendario del banco y del notario
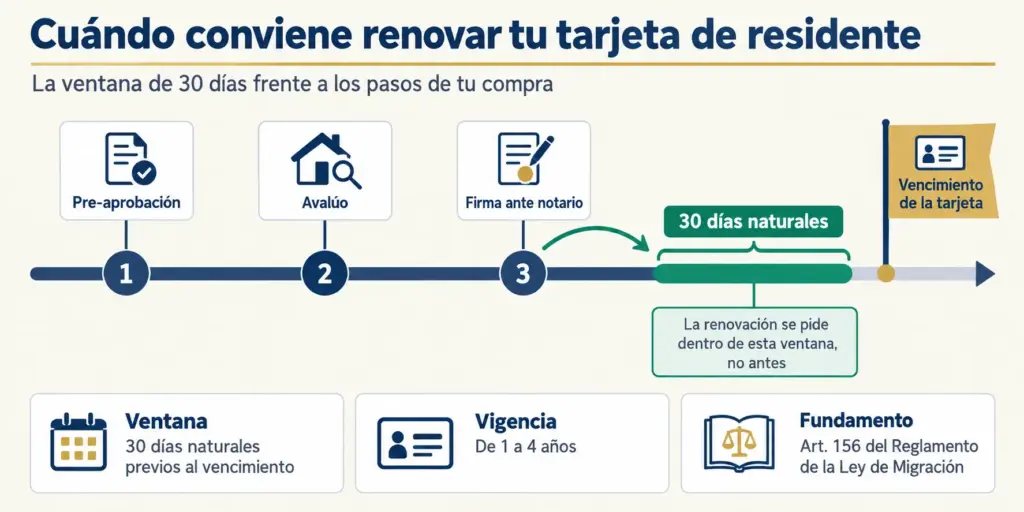
Este es el punto donde se traban los expedientes que iban bien. El caso típico: la tarjeta vence en pocos meses cuando llega la fecha de firma, y nadie avisó que la renovación solo puede pedirse dentro de una ventana corta antes del vencimiento. En el bufete, las compras que se complican por esto casi nunca fallan por falta de dinero, sino porque la fecha de la tarjeta se leyó demasiado tarde.
Cuánta vigencia te queda realmente y por qué importa
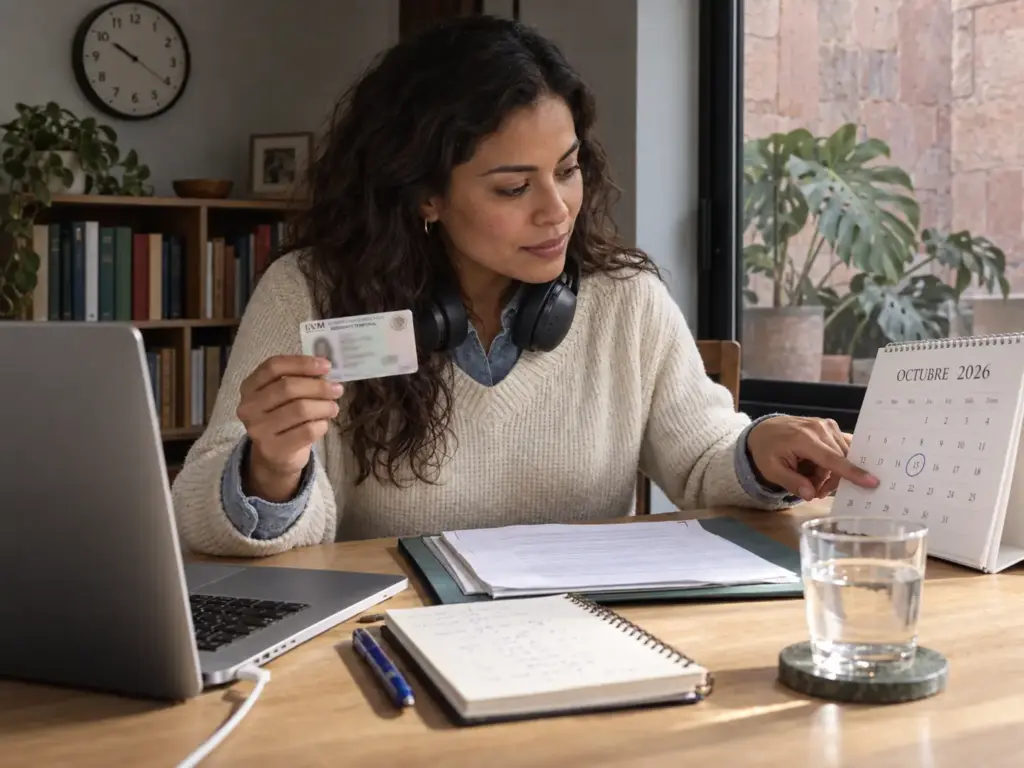
La tarjeta de residente temporal puede tener vigencia de 1, 2, 3 o 4 años, y cuando se otorgó con permiso para laborar, la vigencia es la de la oferta de empleo. Por eso una tarjeta ligada a una oferta puede venir corta aunque sea la primera que sacas.
Cuánta vigencia exige cada banco o notaría no está fijado por ninguna norma que hayamos encontrado: algunas instituciones piden un margen sobre la fecha de firma, otras no, y la cifra, si existe, cambia de un lugar a otro. No te quedes con el número que alguien repita en un foro; pide al banco, por escrito, cuánta vigencia necesita tu tarjeta el día que firmes. Con ese dato en la mano puedes decidir si compras con lo que tienes o renuevas primero.
La renovación solo se pide en los 30 días previos
Aquí está el mecanismo que sorprende a casi todos. El artículo 156 del Reglamento de la Ley de Migración establece que el titular de la tarjeta de residente temporal puede solicitar la renovación dentro de los 30 días naturales previos a su vencimiento, hasta completar cuatro años desde que obtuvo la condición.
La consecuencia práctica es que el margen entre tarjeta y firma no se puede «adelantar» con trámites: si tu tarjeta vence en tres meses, no puedes renovarla hoy para que el banco te vea con vigencia larga. Hay que esperar la ventana. Para ver cómo sigue el trámite una vez dentro de ese plazo, consulta cómo se renueva la tarjeta de residente temporal.
Qué mira el notario de tu situación migratoria
En la práctica, muchos notarios revisan tu documento migratorio, tus datos de domicilio y, si trabajas en México, a tu empleador. Es práctica notarial y no una exigencia de la ley, por lo que varía de una notaría a otra, pero tiene sentido: el notario firma una escritura en la que tú eres una persona extranjera comprando un inmueble y prefiere asegurarse de que tus datos coinciden con lo que consta en el INM. Si cambiaste de domicilio o de empleador y no lo notificaste a la autoridad migratoria, esa discrepancia puede aparecer justo en la notaría. Mantener al día los avisos de cambio de domicilio o de empleo cuesta poco y evita un tropiezo de último momento.
Si la firma cae cerca del vencimiento: cómo planearlo
Lee la fecha de vencimiento de tu tarjeta antes de empezar a buscar casa y cruza esa fecha con el calendario realista de una compra con crédito: pre-aprobación, avalúo, dictamen jurídico y firma. Si el vencimiento queda dentro o muy cerca de ese periodo, tienes dos caminos: hacer primero la renovación de tarjeta, esperando la ventana de 30 días, y retomar la compra con la tarjeta nueva, o ajustar la fecha de firma para que caiga con margen.
Si tu tarjeta está en renovación al momento de firmar, que el banco acepte el comprobante del trámite como prueba de vigencia es una práctica variable, y no existe regla que lo garantice: pregúntalo antes y no lo des por hecho.
Conviene firmar con la tarjeta actual si:
- Te quedan varios años de vigencia y el banco te confirmó por escrito que le basta.
- Tu fecha de firma cae mucho antes de que se abra la ventana de renovación.
- Tu tarjeta no está ligada a una oferta de empleo corta.
Conviene renovar antes de firmar si:
- Tu vencimiento queda cerca de la fecha prevista de escrituración.
- El banco o la notaría te pidieron un margen de vigencia que tu tarjeta actual no cubre.
- Tu tarjeta depende de una oferta de empleo con vigencia corta.
Tip del abogado: anota en tu calendario dos fechas el mismo día en que te den el visto bueno del crédito: la del vencimiento de la tarjeta y la que abre la ventana de 30 días. Si entre ambas y la firma hay empalme, tu expediente tiene un problema de calendario que se resuelve con meses de anticipación y no se arregla en la semana de la escritura.
Dónde compras cambia el trámite: zona restringida, fideicomiso y permiso de la SRE
Quien quiere comprar casa siendo extranjero y busca en playa descubre tarde que ahí aplica fideicomiso y un permiso de $21,650 MXN, mientras que en Querétaro basta un convenio de renuncia de $5,250 MXN. Es de los costos que más se olvidan al presupuestar.
Fuera de zona restringida: el caso de Querétaro
Fuera de la franja fronteriza de 100 kilómetros y de la franja costera de 50, un territorio que incluye Querétaro, Ciudad de México y Guadalajara, el extranjero compra directamente y firma un convenio de renuncia ante la SRE. Según la tabla oficial de costos y tiempos del Artículo 27 constitucional de la SRE, este permiso SRE cuesta $5,250 MXN en 2026, vigente desde el 1 de enero de 2026, para persona física o moral. Lo gestiona el notario, y es un derecho fiscal, no honorarios, así que no aparece en la factura de la notaría como servicio sino como un pago aparte que debes tener previsto.
Playa o frontera: fideicomiso bancario
En zona restringida el extranjero no puede tener la propiedad directa, sino el uso y aprovechamiento del inmueble a través de un fideicomiso con un banco como fiduciario, y tú quedas como fideicomisario, el beneficiario. Esa regla viene del artículo 27 constitucional y de la Ley de Inversión Extranjera.
Según la ficha de la SRE sobre el permiso de fideicomiso en zona restringida, se constituye con fines residenciales, por hasta 50 años y en escritura pública.
El permiso cuesta $21,650 MXN en 2026, según la misma tabla oficial de la SRE. A eso se suma una anualidad del fideicomiso que editoriales financieras ubican alrededor de US$500 a 800 por año; confírmala con tu notario porque cada fiduciario fija la suya. Para entender el esquema completo, revisa cómo funciona el fideicomiso para comprar en la playa.
Qué es la cláusula Calvo, en español simple
El convenio de renuncia incluye lo que se conoce como cláusula Calvo: te comprometes a no pedir la protección de tu gobierno extranjero respecto de ese inmueble y a tratarlo, para efectos legales, como lo haría un mexicano. No te quita nada de lo que puedes hacer con tu casa, pero sí significa que cualquier disputa sobre ella se resuelve ante autoridades mexicanas.
Para casos con varios elementos en movimiento, como una compra en zona restringida con crédito y una tarjeta que vence en el mismo semestre, vale la pena una consulta con el bufete: el cálculo de lo que cuesta un permiso mal tramitado frente a los honorarios suele inclinarse hacia la revisión previa.
Sin Buró ni ingresos en México: las rutas que usan los extranjeros
El caso típico es el de un trabajador remoto o nómada digital (o de un jubilado o rentista que vive de ingresos del exterior) con tarjeta temporal e ingresos en dólares, sin Buró en México, al que el banco le calcula un ingreso que se queda corto. Si ese es tu perfil, y quieres entender el estatus migratorio de los nómadas digitales, conviene saber también que hay caminos para financiar sin quedarte esperando años a construir historial.
Coacreditado y obligado solidario
Un coacreditado es una segunda persona que firma el crédito contigo y cuyos ingresos se suman a los tuyos para calcular cuánto te prestan; el obligado solidario es quien responde por la deuda si tú no pagas. Un mexicano con buen ingreso en cualquiera de las dos figuras sube el monto financiable porque el banco ahora puede verificar sus ingresos y su historial. Cuando el coacreditado es tu cónyuge mexicano, vale la pena saber que existe además la vía de residencia por matrimonio con un mexicano, que cambia tu condición de estancia y con ella tu perfil ante el banco. Otro relato frecuente es el de quien cerró el crédito con el banco donde ya era cliente: abrir cuenta y mover ahí tus finanzas antes de pedir la hipoteca no garantiza nada, pero te vuelve un perfil que el banco ya conoce.
Hipotecaria especializada, financiamiento desde tu país o contado
Existen hipotecarias y brokers que colocan créditos de extranjeros con varias instituciones.
Cuando un intermediario cita requisitos como un FICO mínimo de 680, es información de un tercero con interés comercial, no una norma, así que trátala como una oferta que debes comparar. Otra salida habitual es pedir un préstamo en tu país de origen y pagar la casa en México de contado, lo que evita por completo el filtro del Buró mexicano. En cuanto a cuánto financian y qué más se paga, lo que reportan quienes pasaron por esto es hasta alrededor de 80% del valor (o sea, un enganche de alrededor de 20%), aunque no hay garantía, más 4% a 7% de gastos de cierre entre escrituración, impuestos como el ISAI y comisiones, según editoriales financieras. Confirma esos porcentajes con tu notario, porque cambian por estado y por valor del inmueble.
Al comparar ofertas, mira el CAT (Costo Anual Total) y no solo la tasa de interés, porque el CAT suma comisiones al costo del crédito. Con él y el plazo calculas el pago mensual real.
Comprar casa no te da la residencia
Comprar un inmueble no te otorga residencia ni sirve automáticamente como prueba de solvencia: según comentarios de residentes, varios consulados no cuentan el inmueble como solvencia. Por eso el error clásico es inmovilizar el efectivo en una casa antes de tramitar la residencia que realmente buscas, y descubrir después que ese capital no cuenta. Si lo que persigues es regularizar tu residencia con respaldo económico, el camino real es la residencia por solvencia, que se tramita aparte y con sus propios requisitos.
Qué ruta te conviene según tu situación
- Tienes ingreso en México y historial local: ve directo al banco donde ya tienes cuenta, con la carpeta de la sección anterior.
- Tienes ingreso extranjero y cónyuge o familiar mexicano con buen ingreso: un coacreditado o un obligado solidario es tu ruta más corta.
- Solo tienes ingreso extranjero y ningún mexicano que te respalde: compara una hipotecaria especializada, financiar desde tu país o comprar de contado, y pesa los gastos de cierre en cada caso.
Lee hoy la fecha de tu tarjeta y pide al banco, por escrito, lo que exige
Tres ideas para quedarte. La tarjeta de residente temporal basta ante los bancos que leímos; el filtro real es el historial y el ingreso, así que empieza por construirlos. El calendario manda: la renovación solo se pide dentro de los 30 días naturales previos al vencimiento, y esa ventana no se puede adelantar. Y dónde compras define el permiso y el costo: $5,250 MXN fuera de zona restringida y $21,650 MXN en ella, ambos en 2026.
El paso que puedes dar esta semana es sacar la fecha de vencimiento de tu tarjeta y pedir por escrito al banco la lista de documentos y el margen de vigencia que exige. Con esa respuesta sabrás si compras con la tarjeta que tienes o si te conviene renovar primero.
Ahora, si tu tarjeta está cerca de vencer con una compra en curso, si no tienes Buró ni ingreso mexicano, si compras en zona restringida o si tu expediente tiene documentos de origen pendientes de traducir, agenda una consulta con AMQ antes de apartar la propiedad. Resolver el calendario con meses de anticipación sale más barato que perder un depósito o una fecha de firma por un detalle que se veía desde el principio.
Preguntas Frecuentes
P1¿Un residente temporal puede sacar un crédito hipotecario en México?
Sí, un residente temporal puede solicitar un crédito hipotecario en México. Bancos como Scotiabank aceptan tarjeta de Residente en cualquiera de sus modalidades, y BBVA menciona la residencia temporal o permanente. Lo que revisan con más cuidado es tu historial de crédito, tu ingreso y la vigencia de tu tarjeta.
P2¿Necesito residencia permanente para comprar casa a crédito?
No, la residencia permanente no es requisito general para comprar casa a crédito. Los bancos que publican sus requisitos aceptan residencia temporal. Lo que sí varía entre instituciones es qué tan estrictos son con el historial, el ingreso y el margen de vigencia de la tarjeta, así que pregunta al tuyo por escrito.
P3¿Puedo pedir una hipoteca si mis ingresos vienen del extranjero?
Sí, es posible, aunque más difícil. Se suelen presentar estados de cuenta originales con traducción por perito y, si no tienes Buró en México, un reporte de crédito de tu país que el banco acepte. Un coacreditado mexicano o ser cliente previo del banco ayudan a subir el monto que te financian.
P4¿Qué pasa si mi tarjeta vence antes de firmar la escritura?
La renovación solo puede solicitarse dentro de los 30 días naturales previos al vencimiento, según el artículo 156 del Reglamento de la Ley de Migración, así que no puedes adelantarla. Si la firma cae cerca del vencimiento, conviene renovar primero o mover la fecha. Si aceptan el comprobante de trámite varía según banco y notaría.
P5¿Comprar una casa me da la residencia permanente?
No, comprar una casa no otorga residencia permanente ni residencia de ningún tipo. Tampoco cuenta siempre como prueba de solvencia: varios consulados no consideran el inmueble. Si buscas regularizar tu residencia con respaldo económico, existe una vía propia, la residencia por solvencia, que se tramita por separado.
Aviso legal: La información de este artículo es orientativa y se basa en la Ley de Migración, su Reglamento y las prácticas vigentes del INM al momento de su publicación. Cada caso migratorio tiene particularidades que pueden cambiar el resultado. Esta guía no sustituye la asesoría legal personalizada de un abogado migratorio. Si tu situación es delicada o urgente, agenda una consulta para evaluar tu caso específico.