Sacaste el RFC hace un par de años porque te lo pidió el arrendador, el banco o la agencia donde compraste el coche, y desde entonces no lo has vuelto a abrir. Tu pensión llega de Canadá o tus clientes te pagan desde Estados Unidos, así que das por hecho que la declaración anual del SAT para extranjeros es cosa de quien cobra en nómina mexicana. La pregunta correcta es otra, y no tiene nada que ver con tu tarjeta: ni la Ley de Migración ni los requisitos que publica el INM para renovarla mencionan la declaración anual, pero lo que declaras termina sosteniendo los documentos con los que pruebas tus ingresos. Aquí vas a ver cómo saber si eres residente fiscal, qué pasa con lo que cobras fuera, cuál es tu fecha, qué hacer si ya se te pasó una anual y qué tiene que ver todo esto con tu trámite migratorio.
Para el SAT no cuenta tu tarjeta del INM: así sabes si debes presentar la declaración anual
Aquí se traba casi todo el mundo, y antes de hablar de formularios hay que ordenar una idea. Tienes dos residencias que se llaman igual y no se parecen en nada: la residencia migratoria, que te da el INM con una tarjeta de residente temporal o permanente, y la residencia fiscal, que te atribuye el SAT según cómo vives. Ser «residente temporal» no te vuelve contribuyente temporal, y no trabajar para una empresa mexicana tampoco te deja fuera. Son dos preguntas distintas que se contestan con leyes distintas, y mezclarlas es el origen de casi todas las dudas sobre la anual.
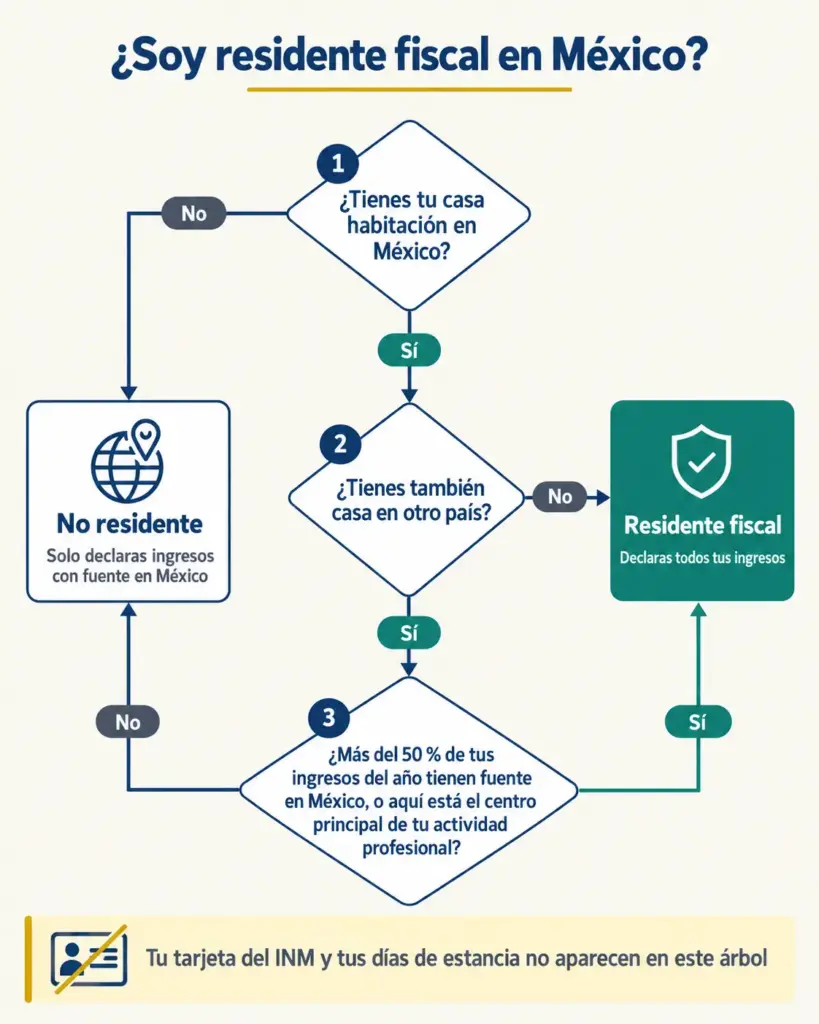
Casa habitación y centro de intereses vitales: la prueba que sí cuenta
Según el artículo 9 del Código Fiscal de la Federación, eres residente fiscal en México si aquí estableciste tu casa habitación. Si también conservas casa en otro país, el desempate lo da tu centro de intereses vitales: está en México cuando más del 50 % de tus ingresos del año tienen fuente aquí, o cuando aquí está el centro principal de tus actividades profesionales. Fíjate en lo que no aparece en esa definición: tu tipo de tarjeta, la fecha en que entraste y los días que pasaste en el país. La tarjeta no decide si declaras, aunque sí abre otras conversaciones con el SAT (las ves en detalle en las obligaciones fiscales que trae la residencia permanente).
El error típico es contar días. La regla de los 183 días circula en foros como si fuera el umbral mexicano, y no lo es: el CFF no mide la residencia de una persona física por días de estancia. Donde más daño hace ese conteo es con doble casa: quien conserva la suya en su país y renta aquí calcula «estoy menos de medio año, no soy residente», cuando lo que importa es de dónde sale su dinero y dónde ejerce su actividad.
El caso contrario también existe. El visitante, o quien vive aquí por temporadas con su casa y su vida económica en otro país, puede ser residente migratorio sin ser residente fiscal, y entonces solo tributa por los ingresos con fuente de riqueza en México (Art. 1, fracción III, de la Ley del ISR).
Y si un día te vas, el mismo artículo 9 pide presentar el aviso de cambio de residencia fiscal 15 días antes. Si lo omites, no pierdes la condición de residente: irte sin avisar no corta la obligación, la deja corriendo mientras tú ya vives en otro país.
Renta mundial: lo que cobras desde fuera también entra
Una vez que eres residente fiscal, la Ley del ISR (Art. 1, fracción I) es directa: pagas impuesto sobre todos tus ingresos del extranjero y de México, esté donde esté la fuente. Eso es la renta mundial: tus ingresos mundiales tributan en México.
La pensión que te deposita tu país, los honorarios que te paga una empresa en Europa o la renta de un departamento que conservas fuera entran en la base. «Me pagan en otro país» describe por dónde llega el dinero, no si México lo grava.
En los foros de expatriados se repite que México cobra renta mundial pero no lo hace cumplir, y que los jubilados con pensión del extranjero no declaran. Que una obligación no se persiga hoy no significa que no exista, y el problema aparece justo cuando necesitas demostrar que estás al corriente. Lo mismo vale para «mi dinero está en bancos de mi país»: eso cambia el rastro que ve el SAT, no tu residencia fiscal.
Quién se libra de declarar y quién no (con sus tres umbrales)
La salida existe y es estrecha. El artículo 150 de la Ley del Impuesto sobre la Renta permite no presentar la anual solo a quien cumple todo esto a la vez: únicamente tuvo sueldos y salarios e intereses, la suma no pasa de $400,000, los intereses reales no superan $100,000 y le hicieron la retención correspondiente. Es una regla pensada para el asalariado mexicano típico, con un patrón y una cuenta de ahorro.
El extranjero casi nunca cabe ahí. El artículo 98, fracción III, obliga al asalariado a presentar si cobró sueldos de fuente extranjera, si tuvo dos o más patrones al mismo tiempo, si dejó de trabajar antes del 31 de diciembre, si tiene otros ingresos acumulables o si pasó de $400,000. Basta una pensión del extranjero, una renta o un cliente de fuera para que la excepción deje de aplicar.
Hay dos umbrales más. Con ingresos totales sobre $500,000 declaras la totalidad, incluso lo exento. Y los préstamos, donativos y premios que sumen más de $600,000 en el año se informan en la anual (Art. 90), algo que le pega a quien recibe dinero de su familia o el pago de una venta importante en su país.
Si tienes RFC pero nunca has presentado nada, lo primero es revisar con qué obligaciones te inscribieron (aquí tienes cómo se saca el RFC siendo residente temporal). Esa inscripción le dice al SAT qué esperar de ti cada año.
Tip del abogado: Antes de preguntarte cuánto vas a pagar, contesta por escrito dos cosas: dónde está tu casa habitación y de qué país salió más de la mitad de tu dinero este año. Con esas dos respuestas, un contador te dice en una sola reunión si eres residente fiscal. Sin ellas, la conversación da vueltas.
Lo que sigue es el procedimiento completo, y cualquier persona con tiempo y atención al detalle puede recorrerlo sola. Si tu caso tiene casa en dos países, ingresos de varias fuentes o un RFC que no sabes cómo quedó inscrito, una consulta con el despacho te ayuda a ordenar la parte migratoria y a llegar con el contador con las preguntas correctas.
Tus ingresos de fuera sí entran en la declaración, pero no tienes por qué pagar dos veces
El jubilado que ya pagó impuestos en su país y el freelancer que cobra de clientes en el extranjero suelen decir la misma frase: «no tengo nada que declarar aquí». Detrás hay dos preguntas mezcladas, si eres residente fiscal y de dónde sale el ingreso, y un miedo que pesa más que el trámite: pagar dos veces por el mismo dinero. Ese miedo tiene respuesta en la ley, pero la respuesta exige un comprobante que hay que guardar durante el año, no en abril.
Pensión, sueldo remoto, honorarios o renta: qué entra y qué cambia en cada caso
Los cuatro ingresos entran si eres residente fiscal; lo que cambia es el tratamiento. La pensión del extranjero se acumula, y suele traer un formulario anual del impuesto retenido en origen. El sueldo de un empleador de fuera obliga a presentar la anual por sí solo (Art. 98, III), aunque en México no tengas patrón.
Los honorarios de clientes extranjeros y el arrendamiento de un inmueble dependen del régimen con el que estés inscrito: no es lo mismo el régimen general que cómo funciona el RESICO para extranjeros, y las tasas y deducciones de cada uno las fija tu contador con tu caso enfrente. Según tu régimen, además de la anual puede haber una declaración provisional durante el año, y es él quien te dice cuáles te tocan.
El freelancer con trabajo remoto merece un párrafo propio. Muchos tienen una residencia temporal sin permiso para actividades remuneradas en México y confunden «no puedo trabajar aquí» con «no tengo nada que declarar». Lo primero es migratorio; lo segundo depende de si eres residente fiscal y de cómo te inscribiste en el RFC. Si es tu situación, conviene leer también el caso de los nómadas digitales y su estatus migratorio, porque ahí está la otra mitad de la pregunta: lo que tu tarjeta te permite hacer.
El impuesto que ya pagaste fuera se acredita, pero solo con comprobante
La herramienta para no pagar doble es el acreditamiento. Según el artículo 5 de la Ley del ISR, el residente en México puede restar del impuesto mexicano el ISR que pagó en el extranjero por ingresos de fuente extranjera. Se olvidan seguido dos condiciones: el ingreso que acumulas debe incluir el impuesto pagado fuera (declaras el monto bruto, no lo que te llegó a la cuenta), y el crédito tiene tope, porque no puede pasar de lo que México te cobraría por ese mismo ingreso.
La consecuencia práctica es seca: sin comprobante, no hay crédito. Si tu país te retuvo impuesto sobre la pensión y no tienes el documento que lo prueba, para el SAT ese impuesto no existe, y pagas completo en México lo que ya pagaste allá.
Qué guardar durante el año para que la anual no sea una reconstrucción
La declaración prellenada se arma con los CFDI (las facturas electrónicas) y los datos que reportan terceros en México. Lo que cobras desde otro país no llega por esa vía, así que no aparece y hay que capturarlo. Para hacerlo bien necesitas, del mismo año, el ingreso bruto de cada fuente y el comprobante del impuesto retenido o pagado fuera: el formulario anual de tu pensión, el estado anual de intereses de tu banco, la constancia de retención del cliente. Reconstruirlos dos años después, pidiéndolos a una institución en otro país, es lo que más complica una anual atrasada.
Sobre el tipo de cambio para convertir cada ingreso a pesos y la traducción de comprobantes en otro idioma, pide a tu contador su criterio desde el principio y aplícalo igual todo el año. Lo que no conviene es decidirlo en abril, con la prisa encima.
Tip del abogado: Abre en enero una carpeta (física o digital) con el nombre del ejercicio y mete ahí cada comprobante de ingreso y de impuesto pagado fuera en cuanto llegue. En abril tu contador trabaja con documentos, no con recuerdos, y eso se nota en el tiempo y en los honorarios.
El tratado y la constancia de residencia fiscal: el puente con la opinión de cumplimiento
México tiene una red amplia de convenios para evitar la doble tributación, y cada tratado para evitar la doble tributación tiene su propio texto. El error que más se repite es pensar que el tratado con tu país te quita el deber de declarar. No lo hace: evita que pagues dos veces, pero no te libera de presentar la anual ni de acreditar con comprobante. Si quieres entender cómo se desempata entre dos países, aquí está cómo evitar la doble tributación como expatriado.
Y aquí aparece el puente entre declarar y usar un convenio. Para acreditar ante otro país que eres residente fiscal en México, el SAT emite una constancia de residencia para efectos fiscales; los requisitos están en la ficha 6/CFF del SAT para la constancia de residencia fiscal: se pide con la Forma oficial 36, tras agendar cita en una oficina del SAT, y exige opinión de cumplimiento positiva y no aparecer en los listados de incumplidos. Dicho simple: si no estás al corriente con tus declaraciones, el SAT no te da el documento que necesitas para aprovechar el tratado.
Abril de 2027 es tu fecha, y si ya se te pasó una anual, esto tiene solución
A esta sección llegan dos lectores. El que quiere hacerlo bien desde la primera vez y el que lleva años con el RFC dormido y siente que el SAT va a tocarle la puerta. Al primero le sirve un calendario honesto; al segundo, además, un plan sin sermón. Para los dos, la clave es la misma: el momento en que presentas cambia lo que te cuesta.
Cuándo se presenta: abril de 2027 para el ejercicio 2026
La Ley del ISR dice que la anual de personas físicas se presenta «en el mes de abril del año siguiente» (Art. 150). El ejercicio fiscal 2025 tuvo como fecha límite el 30 de abril de 2026, según el comunicado del SAT sobre la Declaración Anual, y ese plazo ya venció.
El ejercicio 2026, el que estás viviendo, se presenta en abril de 2027. El SAT todavía no publica el calendario de 2027, así que la forma segura de planearlo es tener todo listo antes de que empiece abril, sin apostar al último día.
Si no presentaste el ejercicio 2025, hoy esa declaración ya es una declaración extemporánea. Y si tributas en RESICO, el mismo comunicado aclara que puedes quedar relevado de presentar la anual, con la opción de presentarla si te aplican las reglas 3.13.20 y 3.13.21 de la Resolución Miscelánea Fiscal. Revísalo con tu contador antes de dar por hecho que ya cumpliste, porque el relevo depende de tu situación concreta y no de estar en el régimen.
Lo que conviene tener sobre la mesa antes de empezar
La anual se atora en lo que falta, no en lo que se llena. Antes de abrir el aplicativo del SAT, reúne esto:
- RFC con obligaciones activas, y conviene confirmarlo descargando la Constancia de Situación Fiscal para extranjeros, que muestra tu régimen y tus obligaciones.
- e.firma o contraseña SAT vigente.
- Buzón tributario activo (si no lo has hecho, es el momento de activarlo), porque ahí llegan los avisos y los requerimientos.
- Comprobantes de todos tus ingresos, incluidos los del extranjero.
- Comprobantes del impuesto pagado fuera.
- Comprobantes de tus deducciones personales.
Las deducciones personales tienen un tope que confunde: el menor entre cinco veces la UMA anual y el 15 % de tus ingresos totales (Art. 151 de la Ley del ISR). Con el valor de la UMA 2026 que publica el INEGI, $42,794.64 anuales, cinco UMA suman $213,973.20. Pero si tus ingresos del año fueron, por ejemplo, $480,000, el 15 % da $72,000, y ese es tu límite real.
Un detalle más tumba gastos médicos cada abril: tienen que pagarse por medios electrónicos o con tarjeta, así que el pago en efectivo no se deduce.
Si ya se pasó un plazo: la ruta con menos costo
El patrón del RFC dormido es frecuente: sacaste el RFC para un trámite, quedó inscrito con obligaciones que nunca revisaste y años después descubres que el SAT te tiene como contribuyente con declaraciones omitidas. Si te inscribieron sin actividad económica, revisa qué implica el RFC sin actividades lucrativas, porque ese detalle cambia lo que el SAT espera de ti.
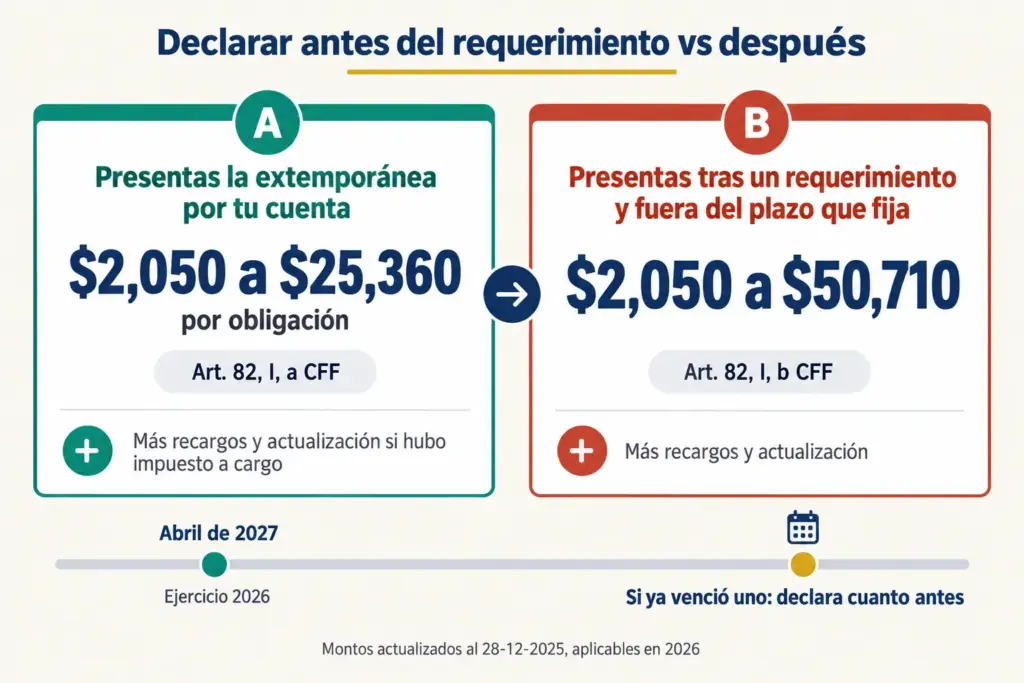
Esto tiene solución, y la ruta más barata es presentar por tu cuenta antes de que el SAT te lo pida. Según los artículos 81 y 82 del Código Fiscal de la Federación, no presentar una declaración tiene una sanción administrativa de $2,050 a $25,360 por obligación (Art. 82, I, a).
Si esperas a que llegue un requerimiento y además lo presentas fuera del plazo que te fija, el techo de la multa sube a $50,710 (Art. 82, I, b). Son montos actualizados al 28 de diciembre de 2025 y aplicables en 2026.
Si ya presentaste y descubres un error, existe la declaración complementaria para corregirlo. Y si la declaración arroja impuesto a cargo, encima se suman recargos y actualización por inflación (Art. 21 del CFF), que se causan hasta por cinco años: cada mes que esperas, la cuenta crece. Y si ya te llegó un requerimiento del SAT al buzón tributario, ese es el momento de acudir a un contador o a un abogado, antes de contestar por tu cuenta.
Conviene presentar por tu cuenta si:
- Solo tienes una fuente de ingresos y sus comprobantes completos.
- No tienes impuesto pagado en otro país que acreditar.
- Nunca te ha llegado un requerimiento.
No conviene hacerlo solo si:
- Tienes ingresos de varios países y debes acreditar impuesto pagado fuera.
- Debes más de un ejercicio o ya tienes un requerimiento en el buzón.
- No sabes con qué obligaciones quedó inscrito tu RFC.
El INM no te pide la declaración anual, pero lo que declaras sí te ayuda a probar tus ingresos
Debajo de todas las dudas sobre la anual hay una pregunta que casi nadie hace en voz alta: si el INM se va a enterar y, peor, si te pueden quitar la residencia por no declarar. La respuesta honesta tranquiliza sin prometer de más, y conviene darla con precisión, porque en foros circula mucho miedo sin fuente.
Lo que dicen la Ley de Migración y los requisitos del INM (y lo que no dicen)
La Ley de Migración vigente, con su última reforma publicada en el DOF el 15 de enero de 2026, no contiene ninguna disposición que cancele tu condición de estancia por no presentar la declaración fiscal. Tampoco la piden los requisitos publicados por el INM para la renovación de residencia, es decir, para renovar la tarjeta: formato, comprobante del pago de derechos, la tarjeta a cancelar y el documento que corresponde a tu supuesto, como la constancia de continuidad laboral o la manifestación bajo protesta por vínculo familiar. Si quieres el detalle de ese trámite, aquí están los requisitos para renovar la residencia temporal.
Así que la idea de que el SAT «cancela» tu residencia o que el INM revisa tu anual no tiene respaldo en la norma. Un RFC con obligaciones omitidas es un problema fiscal, no migratorio, y se resuelve ante el SAT. Mezclar los dos mundos solo asusta sin razón y lleva a decisiones malas, como dejar de renovar por miedo a una revisión que la ley no contempla.
Dónde sí se tocan SAT e INM: los documentos con los que pruebas tus ingresos
El cruce real es documental. Cuando solicitas una residencia por solvencia económica o un cambio de condición, tienes que acreditar ingresos con estados de cuenta, constancias de ingresos o de inversiones (aquí está cómo se prueba la solvencia económica ante el INM). Un expediente fiscal ordenado, con declaraciones presentadas, comprobantes y la constancia de situación fiscal al día, hace más fácil demostrar de dónde viene tu dinero y que es constante.
Es un apoyo, no un requisito. La anual no está en la lista de la renovación, pero si tus ingresos llegan de varias fuentes y en distintas monedas, que lo declarado coincida con lo que muestran tus estados de cuenta le quita dudas a quien revise tu expediente. Los documentos de un lado y del otro conviene que cuenten la misma historia.
Tip del abogado: Cuando prepares una solicitud por solvencia, compara los ingresos de tus estados de cuenta con lo que declaraste ese año. El INM no te va a pedir la anual, pero si los números de un documento y otro no cuadran, puede tocarte explicar la diferencia, y es mejor descubrirla tú antes de presentar.
Qué hacer según tu situación
Cada perfil tiene su primer movimiento, y casi nunca es el mismo:
- Jubilado con pensión del extranjero y residencia permanente: ordena los comprobantes del impuesto pagado en tu país y confirma con tu contador cómo entra la pensión en tu anual. Si todavía estás armando tu estatus, revisa el camino de los jubilados a la residencia permanente.
- Freelancer o nómada con clientes fuera: confirma que tu RFC refleje tu actividad real y guarda el ingreso bruto de cada cobro desde enero.
- Propietario que renta un inmueble: declara la renta aquí si eres residente fiscal, y separa si el inmueble está en México o fuera, porque el tratamiento cambia.
- Extranjero con negocio local: revisa tu régimen y tu contabilidad antes de abril, y que tu actividad sea compatible con tu tarjeta, como se explica en abrir un negocio en México como extranjero sin perder la visa.
- Tienes RFC pero nunca has declarado: empieza por el buzón tributario y el historial de obligaciones de tu RFC, antes de abrir cualquier declaración.
Lo que conviene revisar en tu RFC antes de que llegue abril
Tres ideas para quedarte. Tu tarjeta del INM no decide si eres residente fiscal: lo decide dónde vives y dónde está tu vida económica. Si eres residente fiscal, declaras todo lo que cobras, venga de donde venga, pero el impuesto pagado fuera se acredita con comprobante y el tratado evita que pagues dos veces. Y si se te pasó un plazo, presentar antes de un requerimiento es la ruta más barata; el INM no te pide la anual, pero un expediente fiscal ordenado te ayuda a probar tus ingresos.
El primer paso es sencillo y lo puedes dar hoy: entra a tu buzón tributario y descarga tu constancia de situación fiscal para ver con qué obligaciones está inscrito tu RFC. Con eso sabes si tienes algo pendiente o si llegas tranquilo a abril de 2027.
Si en esa revisión aparece algo que no cuadra, como ingresos de dos países que te reclaman el mismo dinero, uno o varios ejercicios sin presentar o un requerimiento ya notificado, agenda una consulta con AMQ. Revisamos cómo encaja tu situación fiscal con tu estatus migratorio y coordinamos con contador la parte fiscal, para que el arreglo de un lado no te complique el otro.
Preguntas Frecuentes
P1¿Un residente temporal o permanente está obligado a presentar la declaración anual?
Depende de si eres residente fiscal, no de tu tarjeta del INM. Si tu casa habitación está en México, o con casa en dos países aquí está tu centro de intereses vitales, eres residente fiscal y en la mayoría de los casos presentas la anual por todos tus ingresos.
P2¿Tengo que declarar mi pensión o mi sueldo remoto del extranjero?
Sí, si eres residente fiscal en México, porque pagas ISR sobre tus ingresos de cualquier país. Un sueldo de fuente extranjera te obliga a presentar la anual por sí solo, y el impuesto que ya pagaste fuera se puede acreditar con comprobante.
P3Si ya pagué impuestos en mi país, ¿el tratado me quita la obligación de declarar?
No. El tratado evita que pagues dos veces por el mismo ingreso, pero no te libera de presentar la anual. Declaras el ingreso bruto y acreditas el impuesto pagado fuera con su comprobante, dentro del tope que fija la Ley del ISR.
P4Saqué mi RFC hace años y nunca declaré, ¿qué hago?
Revisa tu buzón tributario y tu constancia de situación fiscal para ver qué obligaciones tienes y presenta las declaraciones omitidas antes de que llegue un requerimiento. Así la sanción se queda en el rango de $2,050 a $25,360 por obligación, en lugar de subir hasta $50,710.
P5¿El INM me puede quitar la residencia por no declarar?
No existe una norma en la Ley de Migración que cancele tu residencia por no presentar la declaración, y el INM no la pide para renovar. Lo que sí ayuda es que tu información fiscal esté en orden cuando necesitas probar ingresos o solvencia.
Aviso legal: La información de este artículo es orientativa y se basa en la Ley de Migración, su Reglamento y las prácticas vigentes del INM al momento de su publicación. Cada caso migratorio tiene particularidades que pueden cambiar el resultado. Esta guía no sustituye la asesoría legal personalizada de un abogado migratorio. Si tu situación es delicada o urgente, agenda una consulta para evaluar tu caso específico.